どこにもお金借りれない方へ、本当に最後の手段です。審査なしで即日借りれる可能性がある安全な方法を5つ紹介
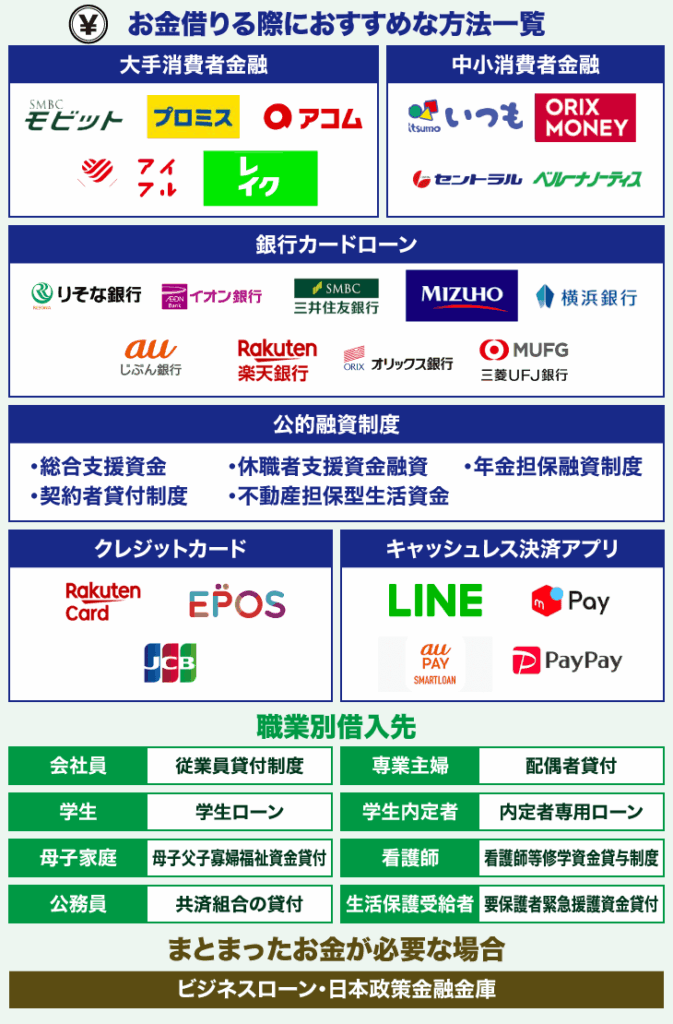
消費者金融や銀行カードローンなど、あらゆる審査に落ちてしまい、金策の目途が立たない状況は、精神的に非常に追い詰められるものです。
収入の減少や予期せぬ出費が重なり、どこにもお金借りれないという状況に陥ることは、誰にでも起こり得ます。しかし、そのような時こそ冷静な判断が求められます。
この記事では、金融機関からの借入が困難になった方々が、最終手段として検討できる「審査なし」で「即日」資金を調達できる可能性がある、安全な方法を5つ具体的に解説します。
ここで紹介する方法は、いずれも法律に基づいた正規のサービスであり、違法な業者に手を出す前の最後の砦となるものです。
私たちのコンテンツを閲覧してください。
方法1:質屋を利用する
質屋は、古くから存在する由緒正しい金融形態の一つです。個人の信用情報ではなく、品物の価値を担保にお金を借りる「質預かり」という仕組みを提供しています。
これは、信用情報に傷がある方でも利用できる、非常に有効な選択肢です。
質屋の仕組みとは?
質屋の基本的なサービスは「質預かり」です。利用者は、ブランド品、貴金属、時計、最新の電化製品など、資産価値のある品物を店舗に持ち込みます。
専門の鑑定士がその品物の価値を査定し、査定額の範囲内(通常は7~8割程度)で現金を融資します。
この取引の最大の特徴は、個人の返済能力や信用情報を一切問われない点です。査定の対象はあくまで「品物」であり、「人」ではありません。
契約後は、期限(通常3ヶ月)までに元金と利息(質料)を支払えば、預けた品物は手元に戻ってきます。もし返済が困難な場合は、品物の所有権を放棄することで返済義務がなくなります。これを「質流れ」と呼びます。
質屋のメリット
質屋を利用するメリットは、その手軽さと安全性にあります。
第一に、審査が不要で即日現金化が可能な点です。品物を持ち込めば、査定から融資までが数十分で完了することがほとんどで、急な出費に迅速に対応できます。
第二に、信用情報への影響が一切ないことです。質屋は信用情報機関に加盟していないため、利用履歴が記録されることはありません。今後のローン審査などに影響を与える心配は不要です。
そして最も重要なのが、返済できなくても取り立てがないという点です。万が一返済不能に陥っても、質流れになるだけで、電話や手紙による督促は一切ありません。精神的な負担が非常に少ない安全な仕組みと言えます。
質屋のデメリットと注意点
一方で、デメリットも存在します。最も注意すべきは金利の高さです。質屋の金利は質屋営業法で定められており、年利に換算すると消費者金融などより高くなる傾向があります。短期的な利用を前提とすべきです。
また、融資を受けるためには価値のある品物が必要不可欠です。手元に担保となる品物がなければ、この方法は利用できません。
借入可能額も、品物の査定額に完全に依存します。希望する金額を借りられるとは限らず、あくまで査定額の範囲内に留まることを理解しておく必要があります。
方法2:生命保険の契約者貸付を利用する
もしあなたが積立型の生命保険(終身保険、養老保険など)に加入している場合、「契約者貸付制度」を利用できる可能性があります。
これは、自分がこれまで支払ってきた保険料によって積み立てられた解約返戻金を担保に、保険会社からお金を借りる制度です。
契約者貸付の概要
契約者貸付は、他人からお金を借りるのではなく、将来自分が受け取るはずの資産を前借りするようなイメージです。
そのため、金融機関が行うような信用情報に基づく審査は一切ありません。保険契約が有効であり、解約返戻金が一定額以上あれば、誰でも利用することができます。
借入可能な金額は、通常、その時点での解約返戻金の7~9割程度が上限となります。手続きは、保険会社の窓口やコールセンター、インターネット経由で申し込むことができ、比較的スピーディーです。
契約者貸付のメリット
最大のメリットは、金利が非常に低いことです。一般的なカードローンが年利15%前後であるのに対し、契約者貸付の金利は年利2~6%程度と、破格の低さです。
返済の負担を大幅に軽減できるため、非常に有利な条件で資金を調達できます。
また、審査が不要であるため、申し込みから借入までのスピードが速いのも魅力です。早ければ即日、通常でも数営業日以内には指定口座に振り込まれます。
資金使途も自由であり、生活費や急な出費など、様々な目的に利用できます。
契約者貸付のデメリットと注意点
この制度を利用するための大前提として、解約返戻金のある積立型保険に加入している必要があります。掛け捨て型の保険では利用できません。
最も注意すべきリスクは、返済しない場合に保険が失効する可能性があることです。借入元金と利息の合計額が解約返戻金を上回ってしまうと、保険契約が「失効」となり、万が一の際の保障が受けられなくなります。
また、貸付を受けている間に保険金支払い事由(死亡など)が発生した場合、受け取れる保険金から借入額と利息が差し引かれます。家族に残すはずだった保障が減ってしまうことも理解しておく必要があります。
方法3:ゆうちょ銀行の貯金担保自動貸付け
ゆうちょ銀行に担保定額貯金や担保定期貯金を預けている方は、「貯金担保自動貸付け」というサービスを利用できます。
これは、通常貯金の残高が不足した際に、それを担保として自動的にお金を貸してくれる、非常に便利な制度です。
貯金担保自動貸付けの仕組み
この貸付けは、特別な申し込み手続きを必要としません。総合口座通帳に担保となる定額貯金や定期貯金がセットされていれば、自動的に機能します。
例えば、通常貯金の残高が1万円の時に、ATMで3万円を引き出そうとすると、不足分の2万円が自動的に貸し付けられます。
この手軽さが最大の特徴であり、審査や収入証明などは一切不要です。あくまで自分の預金を担保にした貸付けだからです。
メリット
この制度のメリットは、その利便性と金利の低さにあります。
申し込み不要・審査なしで、いつでもATMから現金を引き出す形で利用できるため、緊急時には非常に頼りになります。
金利も非常に低く設定されています。担保となる貯金の預入利率に僅かな利率(例:+0.25%~+0.5%)を上乗せした程度であり、他のどのローンよりも有利な条件です。
返済も簡単で、通常貯金に貸付額以上の入金をすれば、自動的に返済に充当されます。
デメリットと注意点
当然ながら、この制度を利用するにはゆうちょ銀行に担保定額貯金または担保定期貯金を預けていることが絶対条件です。
貸付限度額は、預入金額の90%以内で、かつ上限額(通常300万円)が定められています。必要な金額を借りられるとは限りません。
便利な反面、借金をしているという意識が薄れがちになる点にも注意が必要です。気づかないうちに貸付残高が増えていた、ということがないよう、通帳記帳などで定期的に状況を確認することが重要です。
方法4:クレジットカードのキャッシング枠を利用する
すでにお持ちのクレジットカードに「キャッシング枠」が付帯している場合、新たな審査なしで即日現金を借りることが可能です。
これは、多くの人が見落としがちな、しかし非常に手軽な資金調達手段の一つです。
キャッシング枠とは?
クレジットカードには、商品やサービスの購入に使える「ショッピング枠」とは別に、現金を借り入れできる「キャッシング枠」が設定されていることがあります。
この枠が既に設定されていれば、クレジットカード会社に改めて申し込む必要はなく、銀行やコンビニのATMですぐに現金を引き出すことができます。
重要なのは、「新たに枠を申し込む」のではなく、「既存の枠を利用する」という点です。新規申し込みには審査が必要ですが、既存枠の利用には審査はありません。
キャッシング枠のメリット
最大のメリットは、審査なしで即時に現金を手にできるスピード感です。深夜や休日でも、ATMが稼働していればいつでも利用可能です。
全国の提携ATMで利用できるため、場所を選ばない利便性も大きな魅力です。
海外でも、対応するATMがあれば現地通貨を引き出すことができるため、海外旅行中の急な出費にも対応できます。
キャッシング枠のデメリットと注意点
まず、自分のカードにキャッシング枠が設定されているかを確認する必要があります。設定されていない場合、新たに申し込むことになり、審査が必要です。その審査に通らない可能性も十分にあります。
次に、金利が高いという点が挙げられます。キャッシングの金利は、利息制限法の上限である年利18%前後に設定されていることが多く、返済が長期化すると利息負担が大きくなります。
また、キャッシングは「総量規制」の対象となります。これは、貸金業者からの借入総額を年収の3分の1までに制限する法律です。すでに他社からの借入が多い場合、枠があっても利用できない、または限度額が非常に低い可能性があります。
方法5:公的支援制度を利用する
もし生活そのものが困窮している場合、借金で一時的にしのぐのではなく、公的な支援制度の利用を最優先で検討すべきです。
これらの制度は、営利目的ではなく、国民のセーフティネットとして設けられています。審査はありますが、その基準は信用情報ではなく「生活の困窮度」です。
公的支援制度の重要性
公的支援制度は、単にお金を貸すだけでなく、生活再建に向けた根本的なサポートを提供してくれます。
相談窓口では、専門の相談員が個々の状況を丁寧にヒアリングし、最適な支援策を一緒に考えてくれます。借金問題を抱えている場合、弁護士などの専門家につないでくれることもあります。
金融機関から借金を重ねる前に、まずは公的な窓口に相談することが、状況を好転させるための最も確実な一歩です。
具体的な制度の例
利用できる可能性がある制度には、以下のようなものがあります。
緊急小口資金:緊急かつ一時的に生計の維持が困難となった世帯に対し、無利子または超低金利で少額(原則10万円以内)を貸し付ける制度です。
総合支援資金:失業などにより日常生活全般に困難を抱えている世帯に対し、生活再建までの間の生活費や住居入居費などを貸し付け、継続的な相談支援を行う制度です。
住居確保給付金:離職などにより住居を失うおそれがある方に対し、原則3ヶ月間(延長あり)の家賃相当額を自治体から家主へ直接支給する制度です。これは貸付ではなく給付なので返済は不要です。
利用方法と相談窓口
これらの制度の相談窓口は、お住まいの市区町村にある「社会福祉協議会」や「自立相談支援機関」です。
手続きには一定の時間がかかり、即日融資は難しい場合が多いですが、安全性と将来の生活再建という観点からは、最も推奨される方法です。
審査はありますが、過去の延滞履歴などではなく、現在の収入や資産の状況、そして生活再建への意欲などが総合的に判断されます。
危険な方法と絶対に避けるべきこと
お金に困窮すると、正常な判断が難しくなりがちです。しかし、どんなに追い詰められても、絶対に手を出してはならない危険な資金調達方法が存在します。
これらは一見すると簡単に借りられるように見えますが、その先には破滅的な未来が待っています。
個人間融資
SNSやインターネット掲示板で「お金を貸します」と個人を装って勧誘する手口です。
その実態は、ほとんどが違法な闇金業者です。法外な高金利を要求されるだけでなく、免許証の写真や家族構成などの個人情報を要求され、それを悪用される危険性が非常に高いです。
一度関わってしまうと、脅迫的な取り立てや個人情報のばらまきなど、深刻な被害に遭う可能性があります。
給与ファクタリング
「給料を前払いします」といった謳い文句で、将来受け取る給料を債権として買い取るサービスです。
一見すると貸金業ではないように見えますが、金融庁はこれを「貸金業に該当する」と断定しています。多くの業者は貸金業登録をしておらず、手数料と称して法外な金利を請求します。
手数料を年利に換算すると数百%に達するケースもあり、一度利用すると抜け出せなくなる危険な仕組みです。
闇金(ヤミ金)
国や都道府県に貸金業としての登録をせず、違法に営業している業者です。「審査なし」「ブラックOK」など甘い言葉で誘いますが、その実態は犯罪組織です。
法律を完全に無視した高金利(トイチ:10日で1割など)を課し、返済が滞ると、本人だけでなく家族や職場にも脅迫的・暴力的な取り立てを行います。
たとえどこにもお金借りれない状況であっても、闇金だけは絶対に利用してはいけません。人生そのものを破壊されてしまいます。
結論
金融機関から借入ができないという厳しい状況において、安全に資金を調達する方法は確かに存在します。
質屋、生命保険の契約者貸付、ゆうちょ銀行の貯金担保自動貸付け、クレジットカードのキャッシング枠は、いずれも正規の仕組みであり、最後の手段として有効な選択肢です。
しかし、これらの方法はあくまで一時的な資金繰りのためのものであり、根本的な問題解決にはなりません。特に金利の高い方法は、状況をさらに悪化させるリスクもはらんでいます。
最も重要なのは、なぜお金が足りなくなったのか、その原因を冷静に分析し、今後の生活を立て直すための計画を立てることです。
そのためには、まず公的支援制度の窓口である社会福祉協議会や自立相談支援機関に相談することを強く推奨します。そこでは、貸付だけでなく、家計の見直しや就労支援など、生活再建に向けた包括的なサポートが受けられます。
また、すでに返済不可能なほどの借金を抱えている場合は、弁護士や司法書士などの専門家に相談し、債務整理(任意整理、個人再生、自己破産)を検討することも、人生をリセットするための正当な手段です。
追い詰められた時こそ、違法な業者や安易な借入に頼るのではなく、公的なセーフティネットや法律の専門家を頼ってください。必ず再起の道は開けます。
お金をかけずに遊ぶデート【決定版】無料で楽しめるアイデアと節約術50選
お金をかけずに稼ぐ方法を完全ガイド!初心者でも安全なスマホ副業・ポイ活アプリを紹介
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド
お金にだらしがないのを治すには?浪費癖の根本原因と心理を理解し、貯金体質に変わるための具体的ステップ
お金に縁がない人必見のお祓い|貧乏神を退散させ金運を上げる方法
コメントを残す
Contenido relacionado