債務整理中にお金を借りる最終手段!ブラックでも借りれる安全な金融会社と注意点を専門家が解説
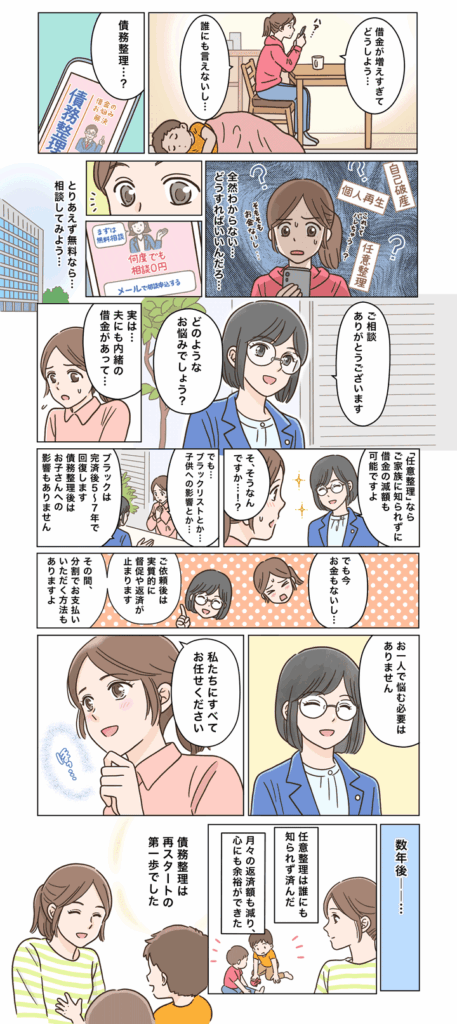
債務整理の手続きを開始すると、信用情報機関に事故情報が登録されます。これは一般的に「ブラックリストに載る」状態と呼ばれ、新たな借り入れは極めて困難になります。
しかし、冠婚葬祭や急な病気など、予期せぬ出費でどうしても現金が必要になる場面は誰にでも起こり得ます。本記事では、そのような状況で考えられる最終手段と、その際に守るべき注意点を専門家の視点から解説します。
私たちのコンテンツを閲覧してください。
なぜ債務整理中にお金を借りるのが難しいのか?
債務整理中に新たな融資を受けることが原則として不可能なのには、明確な理由が存在します。金融機関が最も重視するのは「返済能力」と「信用」であり、債務整理中はその両方が著しく低いと判断されるためです。
この仕組みを理解することは、安易な借り入れがもたらすリスクを避けるための第一歩となります。
信用情報機関への事故情報登録
日本には、個人のローンやクレジットカードの利用履歴を管理する「信用情報機関」が3つ(CIC、JICC、KSC)存在します。金融機関は融資の審査を行う際に、必ずこれらの機関に照会をかけます。
債務整理(任意整理、個人再生、自己破産)を行うと、その事実は「異動情報」や「事故情報」として登録されます。この情報が登録されている期間は、返済能力に重大な問題があったと見なされ、ほぼ全ての金融機関の審査に通りません。
この登録期間は、手続きの種類や完済時期によって異なりますが、一般的には5年から10年程度とされています。この間は、銀行や大手の消費者金融からの借り入れは絶望的です。
総量規制の問題
貸金業法には「総量規制」というルールがあります。これは、消費者金融などの貸金業者からの借り入れを、年収の3分の1までに制限するものです。
債務整理中であっても、整理対象となった債務が残っている限り、それは借入残高として計算されます。そのため、多くの場合は既に総量規制の上限に達しているか、それに近い状態にあります。
したがって、法律の観点からも、新たな貸付を行う余地がほとんど残されていないケースが一般的です。これは貸す側の金融機関を守るだけでなく、借り手を過剰な借金から守るための重要な規制です。
金融機関の内部審査基準
信用情報や総量規制といった公的なルールに加え、各金融機関は独自の審査基準を設けています。過去に債務整理を行ったという事実は、貸し手にとって最も大きなリスク要因の一つです。
一度返済不能に陥ったという経歴は、将来的に再び延滞や貸し倒れが発生する可能性が高いと判断されます。金融機関は営利企業であるため、このような高いリスクを冒してまで融資を行うことはありません。
たとえ現在の収入が安定していても、「過去の金融トラブル」という事実が、審査において極めて重いマイナス評価となるのです。
債務整理中でも借りれる可能性のある安全な方法
原則として借り入れは困難ですが、全ての道が閉ざされているわけではありません。ただし、これから紹介する方法は、いずれも限定的な状況でしか利用できず、決して簡単ではないことを理解しておく必要があります。
債務整理中にお金を借りることは、慎重な判断が求められます。安全性を最優先し、違法な業者には決して手を出さないでください。
中小消費者金融
銀行や大手の消費者金融とは異なり、独自審査を導入している中小の消費者金融が存在します。これらは「街金」とも呼ばれ、正規の貸金業登録を受けている合法的な業者です。
彼らの特徴は、過去の信用情報だけでなく、「現在の返済能力」をより重視する傾向にある点です。安定した収入があり、債務整理後の返済を誠実に続けている実績があれば、少額融資の可能性がゼロではありません。
ただし、「ブラックOK」と安易に宣伝している業者には注意が必要です。正規の業者は必ず審査を行います。審査が甘いということは、金利が高かったり、返済条件が厳しかったりする可能性も考慮すべきです。
利用を検討する際は、必ず金融庁の「登録貸金業者情報検索サービス」で正規の業者であることを確認してください。これが安全な業者を見分けるための最低限のステップです。
公的融資制度の活用
最も安全かつ優先して検討すべきなのが、国や地方自治体が提供する公的融資制度です。これらの制度は、生活に困窮する人々を支援することを目的としており、営利目的ではありません。
代表的なものに「生活福祉資金貸付制度」があります。これは、低所得者世帯や高齢者世帯などを対象に、生活再建までの間、必要な資金を無利子または低金利で貸し付ける制度です。
申し込みの窓口は、お住まいの市区町村にある社会福祉協議会となります。審査はありますが、金融機関とは異なり、現在の困窮状況や今後の自立に向けた意欲などが総合的に判断されます。
資金の使途は生活費、住宅入居費、医療費など多岐にわたります。手続きには時間がかかる場合がありますが、最も健全な選択肢と言えるでしょう。
質屋の利用
質屋は、個人の信用情報に基づいた融資(貸付)とは仕組みが異なります。価値のある品物(質草)を担保として預けることで、その査定額の範囲内でお金を借りるシステムです。
信用情報の照会は一切行われないため、債務整理中であっても利用が可能です。借りられる金額は預ける品物の価値に依存しますが、急な少額の出費には対応できる場合があります。
返済期限内に元金と利息(質料)を支払えば、預けた品物は手元に戻ります。もし返済できなくても、品物の所有権が質屋に移るだけで、取り立てや督促は一切ありません。新たな借金を背負うリスクがない点が大きなメリットです。
絶対に手を出してはいけない危険な業者
切羽詰まった状況では、「誰でも貸します」「ブラックでも即日融資」といった甘い言葉に惹かれてしまうかもしれません。しかし、そのような誘い文句の裏には、人生を破綻させるほどの深刻なリスクが潜んでいます。
どのような状況であっても、これから挙げるような違法な業者からは絶対にお金を借りてはいけません。一時的な現金を手に入れる代償は、あまりにも大きいのです。
闇金(ヤミ金)の特徴と見分け方
闇金は、国や都道府県への貸金業登録を行わずに営業する違法な金融業者です。彼らは法律を完全に無視しており、関わると深刻な被害に遭うことになります。
最大の特徴は、法外な高金利です。年利換算で数百%から数千%という、到底返済不可能な利息を要求してきます。一度借りてしまうと、利息を払うだけで精一杯になり、元金が全く減らないという泥沼に陥ります。
取り立ても非常に悪質です。深夜早朝を問わない電話、職場や家族への連絡、脅迫的な言動など、精神的に追い詰める手口で返済を迫ります。これは明確な犯罪行為です。
見分けるポイントは、「貸金業登録番号」の有無です。広告やウェブサイトに登録番号の記載がない、あるいは偽の番号を記載している業者は100%闇金です。少しでも怪しいと感じたら、絶対に関わらないでください。
個人間融資のリスク
近年、SNSなどを通じて「個人間融資」を持ちかける投稿が増えています。これは個人がお金の貸し借りを行うように見せかけていますが、その実態は闇金業者や詐欺グループの温床となっています。
「#お金貸します」「#個人融資」などのハッシュタグで検索すると、多くの募集が見つかりますが、そのほとんどが危険です。安易に連絡を取ると、個人情報を抜き取られたり、保証金名目で先にお金をだまし取られる「先振り詐欺」の被害に遭う可能性があります。
また、女性の場合は、性的関係を要求される「ひととき融資」の被害に遭うケースも後を絶ちません。これは単なる金銭トラブルではなく、深刻な性犯罪です。個人の善意を装った犯罪に巻き込まれないよう、SNSでの安易な借金は絶対に避けるべきです。債務整理中にお金を借りる場合でも、このような手段は論外です。
給与ファクタリングの罠
「給与ファクタリング」とは、将来受け取る給料を債権として業者に買い取ってもらい、手数料を引かれた額を前払いで受け取るサービスです。給料日には、受け取った給料から業者に返済します。
これは一見すると貸金ではないように思えますが、最高裁判所はこれを「貸付」であると判断しています。多くの給与ファクタリング業者は貸金業登録をしておらず、その手数料は年利に換算すると違法な高金利に相当します。
実質的には闇金と同じ構造であり、利用すると手数料の名目で多額のお金を搾取され、生活がさらに困窮する悪循環に陥ります。金融庁も繰り返し注意喚起を行っており、絶対に利用してはいけません。
借入を検討する際の重要な注意点
もし、安全な方法で借り入れを検討する場合でも、守るべき鉄則があります。債務整理の目的は、借金問題を解決し、生活を再建することです。新たな借り入れが、その目的を妨げるようなことがあってはなりません。
行動を起こす前に、一度立ち止まって冷静に状況を分析することが、将来の自分を守るために不可欠です。
弁護士や司法書士への相談が最優先
債務整理を依頼した弁護士や司法書士がいる場合、新たな借り入れを検討する前に、必ずその専門家に相談してください。彼らはあなたの経済状況を最もよく理解している存在です。
特に、個人再生や自己破産の手続き中である場合、新たな借り入れは手続きそのものに悪影響を及ぼす可能性があります。例えば、自己破産手続き中に新たな借金をすると、免責(借金の返済義務がなくなること)が認められない「免責不許可事由」に該当する恐れがあります。
専門家は、法的なリスクを説明してくれるだけでなく、公的制度の利用など、借金以外の解決策を一緒に考えてくれるはずです。独断で行動する前に、必ず専門家の意見を仰ぎましょう。
返済計画を具体的に立てる
万が一借り入れができたとしても、それは新たな返済義務の始まりです。現在の債務整理の返済に加えて、新しい借金の返済が本当に可能かどうか、厳密にシミュレーションする必要があります。
毎月の収入から、生活費、債務整理の返済額を差し引き、その上で新しいローンの返済額を捻出できるのかを具体的に計算します。少しでも無理があると感じるなら、借りるべきではありません。
目の前の現金を確保するために、将来の返済計画を曖昧にすることは、再び多重債務に陥る典型的なパターンです。返済の目処が立たない借り入れは、問題の先送りにしかなりません。
必要な金額だけを借りる
借り入れの目的が明確な場合でも、その必要最低限の金額に留めることが重要です。「少し多めに借りておけば安心」という考えは危険です。借入額が大きくなれば、その分だけ利息も増え、返済の負担は重くなります。
緊急で必要な金額を正確に把握し、それ以上の金額は決して借りないという強い意志を持ってください。余分な借り入れは、不必要な出費につながりやすく、再び金銭感覚を麻痺させる原因にもなり得ます。
まとめ
債務整理中に資金が必要になった場合、その精神的なプレッシャーは計り知れないものがあります。しかし、そのような状況だからこそ、冷静な判断が求められます。
原則として、債務整理中の新たな借り入れは避けるべきです。まずは、債務整理を依頼した専門家に相談し、公的融資制度のような安全な選択肢を検討することが最優先です。
中小消費者金融などを利用する可能性もゼロではありませんが、それはあくまで最終手段であり、正規の業者であることの確認と、無理のない返済計画が絶対条件となります。
そして、どのような理由があっても、闇金、個人間融資、給与ファクタリングといった違法なサービスには決して手を出してはいけません。これらは救済ではなく、あなたをより深い絶望へと突き落とす罠です。
債務整理のゴールは、借金に追われることのない健全な生活を取り戻すことです。その大切な目標を見失わず、慎重に行動してください。
お金をかけずに遊ぶデート【決定版】無料で楽しめるアイデアと節約術50選
お金をかけずに稼ぐ方法を完全ガイド!初心者でも安全なスマホ副業・ポイ活アプリを紹介
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド
お金にだらしがないのを治すには?浪費癖の根本原因と心理を理解し、貯金体質に変わるための具体的ステップ
お金に縁がない人必見のお祓い|貧乏神を退散させ金運を上げる方法
コメントを残す
Contenido relacionado