亡くなった時にもらえるお金とは?申請しないと損する制度や手続きを専門家が解説
身近な方が亡くなられた際、深い悲しみに暮れる中で、さまざまな手続きに追われることになります。
しかし、故人が残してくれた公的な保障や制度について知っておくことは、遺された家族の生活を守る上で非常に重要です。これらの多くは、自ら申請しなければ受け取れないため、知識がないと大きな損をしてしまう可能性があります。
私たちのコンテンツを閲覧してください。
公的年金制度から受け取れるお金
故人が加入していた公的年金制度からは、遺族の生活を支えるための給付金が支給されます。これらは遺族の生活保障の根幹をなす重要な制度です。
加入状況や家族構成によって受け取れる年金の種類や金額が異なるため、まずは故人の年金加入記録を確認することが第一歩となります。
遺族基礎年金
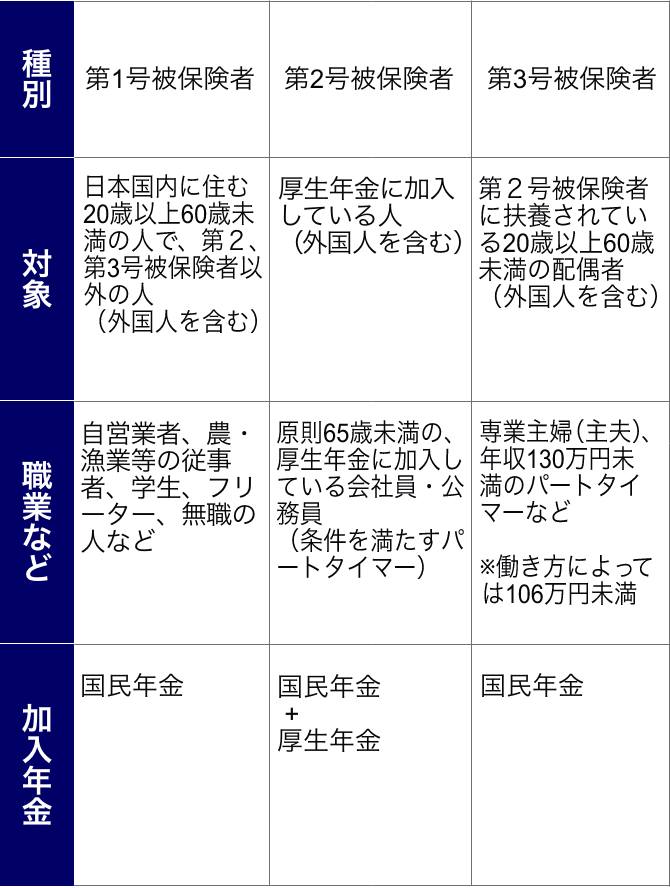
遺族基礎年金は、国民年金の被保険者などが亡くなった場合に、故人によって生計を維持されていた「子のある配偶者」または「子」に支給される年金です。
ここでの「子」とは、18歳になった年度の3月31日までの間にある子、または20歳未満で障害等級1級または2級の状態にある子のことを指します。
受給するためには、故人が保険料納付要件を満たしている必要があります。具体的には、死亡日の前日において、保険料納付済期間と保険料免除期間を合算した期間が国民年金加入期間の3分の2以上あることなどが条件です。
支給額は定額で、子の人数に応じて加算されます。遺された家族の生活の基盤となるため、対象となる場合は速やかに手続きを進めることが重要です。
遺族厚生年金
遺族厚生年金は、厚生年金の被保険者が亡くなった場合に、その遺族に支給される年金です。亡くなった方に生計を維持されていた配偶者、子、父母、孫、祖父母が対象となり、受給できる順位が定められています。
遺族基礎年金とは異なり、子のいない配偶者や、一定の条件を満たす父母なども対象となるのが特徴です。例えば、30歳未満で子のない妻は5年間の有期給付となります。
年金額は、故人の厚生年金加入期間や、その間の平均標準報酬額(給与や賞与の平均額)に基づいて計算されます。つまり、故人の収入が高く、加入期間が長いほど、支給される年金額も多くなります。
遺族基礎年金と遺族厚生年金は、両方の受給要件を満たしていれば、併せて受け取ることができます。手続きは年金事務所や街角の年金相談センターで行います。
寡婦年金と死亡一時金
寡婦年金と死亡一時金は、主に自営業者など、国民年金の第1号被保険者として保険料を納めていた方が亡くなった場合に、遺族が受け取れる可能性がある給付です。
寡婦年金は、死亡日の前日までに国民年金の第1号被保険者としての保険料納付済期間が10年以上ある夫が亡くなった時、10年以上継続して婚姻関係にあり、生計を維持されていた妻が60歳から65歳になるまでの間、受け取ることができます。
一方、死亡一時金は、保険料を3年以上納めた方が老齢基礎年金や障害基礎年金を受け取らずに亡くなった場合に、遺族に支給される一時金です。遺族基礎年金を受け取れる遺族がいない場合などが対象となります。
注意点として、寡婦年金と死亡一時金はどちらか一方しか選択できません。どちらが有利になるかは個々の状況によって異なるため、年金事務所で相談することをお勧めします。これらの制度は、遺族厚生年金の対象とならない家庭にとって重要なセーフティネットです。
健康保険・国民健康保険から受け取れるお金
故人が加入していた健康保険からも、葬儀費用などを補助するためのお金が支給されます。これも自動的に支払われるものではなく、申請が必要です。
会社員だったか、自営業だったかなど、故人の加入していた健康保険の種類によって、給付の名称や申請先が異なりますので注意が必要です。
これらの給付金は、葬儀という避けられない出費に対する大きな助けとなります。忘れずに手続きを行いましょう。
埋葬料・埋葬費
埋葬料(まいそうりょう)は、会社の健康保険や共済組合の被保険者が亡くなった場合に、その方によって生計を維持され、埋葬を行った家族(被扶養者)に支給されるお金です。
支給額は一律で、多くの健康保険組合では5万円と定められています。また、被扶養者である家族が亡くなった場合には、「家族埋葬料」として同様の金額が支給されます。
もし埋葬料を受け取るべき遺族がいない場合、実際に埋葬を行った友人や知人などが「埋葬費(まいそうひ)」として、かかった費用の範囲内(上限5万円)で支給を受けることができます。
申請先は、故人が加入していた健康保険組合や、全国健康保険協会(協会けんぽ)となります。申請には死亡診断書のコピーや埋葬許可証などが必要となります。
葬祭費
葬祭費(そうさいひ)は、国民健康保険または後期高齢者医療制度の被保険者が亡くなった場合に、葬儀を行った喪主に対して支給されるお金です。
支給額は自治体によって異なり、東京都23区では一律7万円ですが、他の市町村では3万円から5万円程度が一般的です。金額については、故人が住民票を置いていた市区町村の役所に確認する必要があります。
申請には、故人の保険証、葬儀費用の領収書(喪主の氏名が記載されたもの)、喪主の印鑑、振込先口座の情報などが必要です。
埋葬料と葬祭費は、どちらか一方しか受け取れません。故人がどの健康保険制度に加入していたかを確認し、適切な窓口に申請することが大切です。亡くなった時にもらえるお金の中でも、特に葬儀費用に直接関わる重要な給付です。
高額療養費の還付
高額療養費制度とは、医療機関や薬局の窓口で支払った医療費が、1か月で上限額を超えた場合に、その超えた金額が払い戻される制度です。
もし故人が亡くなる前の入院や治療で多額の医療費を支払っており、この制度の対象となっていた場合、相続人がその還付金を受け取ることができます。
これは見落とされがちなポイントですが、特に長期入院の末に亡くなられた場合などには、高額な還付金が発生している可能性があります。
通常、対象となる場合は健康保険組合や市区町村から通知が届きますが、届かない場合でも領収書を確認し、心当たりがあれば申請先(健康保険組合や市区町村の担当窓口)に問い合わせてみましょう。相続財産の一部として扱われます。
勤務先や加入している保険から受け取れるお金
公的な制度だけでなく、故人が勤めていた会社や、個人的に加入していた生命保険からも給付を受けられる場合があります。これらは遺族の生活再建において大きな支えとなり得ます。
特に生命保険金は、受取人が指定されている場合、相続財産とは別扱いとなり、比較的速やかに現金を受け取れるというメリットがあります。
会社の制度は就業規則によって内容が大きく異なるため、まずは故人の勤務先の人事・総務担当者に連絡を取り、どのような制度があるかを確認することが不可欠です。
死亡退職金・弔慰金
死亡退職金は、故人が会社に在籍中に亡くなった場合に、退職金規定に基づいて遺族に支払われるお金です。これは本来故人が受け取るはずだった退職金を遺族が代わりに受け取るものです。
弔慰金(ちょういきん)は、会社が福利厚生の一環として遺族に対して支払うお見舞金です。業務上の死亡か、業務外の死亡かによって金額が大きく異なることが一般的です。
これらの支給の有無や金額、受取人の順位などは、すべて会社の規定によって定められています。就業規則や退職金規定を確認する必要がありますので、まずは会社の担当者に問い合わせましょう。
税法上、死亡退職金や弔慰金は「みなし相続財産」として扱われますが、「500万円 × 法定相続人の数」という非課税枠が設けられており、多くの場合は税金の負担なく受け取ることができます。
生命保険の死亡保険金
故人が生命保険に加入していた場合、指定された受取人が死亡保険金を受け取ることができます。これは、亡くなった時にもらえるお金の中でも特に金額が大きく、遺族のその後の生活設計に大きな影響を与えます。
保険金を受け取るためには、受取人自身が保険会社に連絡し、請求手続きを行う必要があります。保険会社から自動的に連絡が来ることはありません。
保険証券が見つからない場合でも、諦めずに生命保険契約照会制度を利用したり、故人の預金通帳の引き落とし履歴や郵便物などから手がかりを探したりすることが重要です。近年では、保険会社も遺族からの問い合わせに丁寧に対応してくれます。
死亡保険金は、受取人固有の財産とみなされるため、遺産分割協議の対象外です。これにより、他の相続人の同意なしに、比較的短期間でまとまった資金を確保できるという大きな利点があります。
申請手続きの注意点とポイント
これまで見てきたように、亡くなった時にもらえるお金には多くの種類がありますが、そのほとんどに申請が必要です。手続きを円滑に進めるためには、いくつかの重要なポイントを押さえておく必要があります。
特に期限が設けられている制度が多いため、悲しみが癒えない中でも、計画的に手続きを進めていくことが求められます。必要な書類を事前に把握し、準備を始めることが、スムーズな申請への鍵となります。
手続きが複雑で分からない場合は、一人で抱え込まず、専門家の助けを借りることも賢明な選択です。
申請期限を確認する
最も重要な注意点の一つが、申請期限(時効)の存在です。多くの給付金には、「死亡日の翌日から2年」や「5年」といった期限が法律で定められています。
例えば、健康保険からの埋葬料や葬祭費の請求期限は2年です。年金制度の死亡一時金は2年、未支給年金の請求は5年となっています。
この期限を1日でも過ぎてしまうと、たとえ受給資格があったとしても、権利を失ってしまい、一切お金を受け取ることができなくなります。これは非常にもったいないことです。
どの制度にどのくらいの期限があるのかをリストアップし、優先順位をつけて手続きを進めることが大切です。市区町村の「おくやみ窓口」などで相談するのも良いでしょう。
必要な書類を準備する
申請手続きには、さまざまな書類の提出が求められます。手続きごとに必要な書類は異なりますが、共通して必要となることが多いものを事前に準備しておくと効率的です。
一般的に必要となる書類には、以下のようなものがあります。
- 死亡診断書(または死体検案書)のコピー
- 故人と請求者の関係がわかる戸籍謄本
- 故人の住民票の除票
- 請求者の住民票
- 請求者のマイナンバーカードまたは通知カード
- 請求者名義の預金通帳
- 故人の年金手帳や健康保険証
戸籍謄本や住民票は、本籍地や住所地の市区町村役場で取得します。複数の手続きで必要になる場合が多いため、何通かまとめて取得しておくと手間が省けます。
専門家への相談も検討する
遺族年金の手続きは特に複雑で、故人の年金加入状況や家族構成によって必要書類や手続きの流れが大きく変わります。また、相続が絡むとさらに専門的な知識が必要になります。
もし手続きが難しいと感じたり、何から手をつけてよいか分からなかったりする場合には、専門家に相談することを検討しましょう。
年金に関する手続きであれば社会保険労務士、相続全般や保険金請求についてはファイナンシャルプランナーや行政書士、弁護士などが相談先となります。
専門家に依頼するには費用がかかりますが、申請漏れを防ぎ、精神的な負担を軽減できるというメリットは大きいです。初回相談は無料で行っている専門家も多いため、まずは一度話を聞いてみることをお勧めします。
まとめ
大切な方を亡くされた後の手続きは、精神的にも時間的にも大きな負担となります。しかし、故人が家族のために備えてくれていたセーフティネットを確実に受け取ることは、遺された者の権利であり、生活を守るために不可欠です。
公的年金、健康保険、勤務先の制度、生命保険など、亡くなった時にもらえるお金にはさまざまな種類があります。これらの制度は、知っているか知らないか、申請するかしないかで、その後の生活に大きな差を生む可能性があります。
まずはどのような制度があるのかを把握し、申請期限を意識しながら、一つひとつ着実に手続きを進めていきましょう。分からないことがあれば、役所の窓口や専門家にためらわずに相談することが重要です。
これらの経済的な支援をしっかりと受け取ることが、故人を偲びながら、前を向いて新しい生活を始めるための一助となるはずです。
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド
お金をかけずに勉強する秘訣とは?独学で成果を出すための無料ツール活用術と時間管理のコツ
お金をかけずにプレゼントで大切な人の記憶に残る一日を演出する方法|記念日や誕生日に使えるアイデアを網羅
お金なくても結婚できる方法|貯金ゼロから始める具体的な準備と費用を抑えるコツ

お金なくても生きていける!都会や田舎で実践できる節約術と生活の知恵を徹底解説
コメントを残す
Contenido relacionado