代わりにお金を払うことの注意点|贈与税対策と契約書の書き方ガイド
家族や友人のために、借金や購入代金を代わりに支払う行為は、善意から行われることがほとんどです。
しかし、この「代わり に お金 を 払う こと」が、法的には「贈与」と見なされ、思わぬ税金問題に発展する可能性があります。本記事では、その注意点と贈与税対策、そしてトラブルを未然に防ぐための契約書の重要性について解説します。
私たちのコンテンツを閲覧してください。
代わりにお金を払うことが「贈与」とみなされるケース
贈与とは、当事者の一方(贈与者)が自己の財産を無償で相手方(受贈者)に与える意思を表示し、相手方がこれを受諾することによって成立する契約です。
お金を直接渡すだけでなく、第三者への支払いを肩代わりすることも、その金額相当の財産を渡したことと同じと解釈されます。これが「みなし贈与」と呼ばれるものです。
この結果、受贈者、つまりお金を払ってもらった側に贈与税が課される可能性があります。
贈与税の基本
贈与税は、個人から財産をもらったときにかかる税金です。日本では、暦年課税という制度が基本となります。
これは、1月1日から12月31日までの1年間に贈与された財産の合計額が基礎控除額である110万円を超える場合に、その超えた部分に対して課税される仕組みです。
重要なのは、この110万円という金額は、もらった側(受贈者)一人あたりの合計額であるという点です。複数の人から贈与を受けた場合、それらをすべて合算して計算します。
例えば、父親から100万円、母親から50万円の援助を同じ年にもらった場合、合計150万円となり、110万円を超えた40万円が課税対象となります。
贈与と見なされる具体的な事例
日常生活において、どのような行為が贈与と認定される可能性があるのでしょうか。以下に具体的な例を挙げます。
子供の住宅ローンや自動車ローンの返済
成人し独立した子供のローンの残債を親が代わりに支払うケースです。これは子供の返済義務を親が肩代わりしたことになり、その支払額がそのまま贈与と見なされます。
親族や友人の家賃や光熱費の支払い
経済的に困っている親族や友人を助けるために、家賃や公共料金を支払ってあげる行為も、原則として贈与にあたります。
高額な買い物代金の肩代わり
車やブランド品、海外旅行の費用など、生活に必須とは言えない高額な商品の購入代金を支払ってあげることも、典型的な贈与の一例です。
これらの行為が年間110万円の基礎控除額を超えた場合、贈与税の申告と納税の義務が発生することを理解しておく必要があります。
贈与税がかからない例外的なケース
一方で、すべての「代わり に お金 を 払う こと」が贈与税の対象になるわけではありません。法律では、特定の条件下で非課税となる例外が定められています。
これらの例外を正しく理解することで、不要な税負担を避けることが可能です。
主に「扶養義務者からの生活費や教育費」と「社会通念上相当と認められるもの」の二つのケースが重要です。
扶養義務者からの生活費や教育費
最も代表的な非課税のケースは、扶養義務者から受け取る生活費や教育費です。
扶養義務者とは、配偶者、直系血族(親子、祖父母など)、兄弟姉妹など、民法上、互いに扶養する義務を負う関係にある人々を指します。
これらの人々から、「通常必要と認められる範囲」で生活費や教育費の援助を受けた場合、その金額は贈与税の対象外となります。
重要な注意点
この非課税措置が適用されるには、「必要な都度、直接支払われる」という条件があります。例えば、大学の学費であれば、親が子供に現金を渡すのではなく、大学の口座に直接振り込む形が望ましいです。
「来年以降の学費として」や「将来の生活費のために」といった名目で一度に多額の金銭を渡すと、それは「必要な都度」の支払いとは認められず、贈与税の対象となる可能性が高まります。
あくまでも、その時々で必要となる費用を直接的に賄うことが非課税の要件です。
社会通念上相当と認められるもの
もう一つの例外は、お祝い金や香典、見舞金など、社会的な慣習に基づいてやり取りされる金品です。
これらは「社会通念上相当と認められる範囲内」であれば、贈与税はかかりません。
例えば、結婚祝いや出産祝い、入学祝いなどがこれに該当します。ただし、「社会通念上相当」という基準は曖昧です。
当事者間の関係性や地域性、贈与者の経済状況などを考慮して判断されますが、数百万円といった常識を逸脱する金額は、贈与と見なされるリスクがあります。
贈与税対策とトラブル回避のための契約書
もし、肩代わりするお金が贈与ではなく、あくまで「貸したお金」である場合は、贈与税はかかりません。しかし、税務署から贈与ではないかと指摘された際に、それを客観的に証明する必要があります。
口約束だけでは証拠として不十分であり、後々の親族間トラブルの原因にもなりかねません。そこで極めて重要になるのが、「金銭消費貸借契約書」の作成です。
この契約書は、お金のやり取りが贈与ではなく貸借であることを明確にするための最も強力な証拠となります。
なぜ契約書が必要なのか
契約書を作成する目的は複数あります。
第一に、税務署への証明です。税務調査などで資金の移動について問われた際に、贈与ではなく返済義務のある貸付であることを明確に主張できます。
第二に、当事者間の認識の統一です。「あげた」「借りた」という認識のズレを防ぎ、将来的な言った言わないの争いを回避します。
第三に、相続時のトラブル防止です。貸した側が亡くなった場合、この貸付金は相続財産の一部となります。契約書がなければ、他の相続人から「あれは贈与だったはずだ」と主張され、遺産分割協議が紛糾する原因になり得ます。
金銭消費貸借契約書の書き方
金銭消費貸借契約書は、法律で定められた厳密な書式があるわけではありませんが、貸借の事実を証明するために、以下の項目は必ず記載すべきです。
-
契約の当事者:貸主(お金を貸す人)と借主(お金を借りる人)の氏名、住所を正確に記載し、双方が署名・捺印します。
-
貸付金額:貸し付けた金額を明確に記載します。「100万円」など、漢数字(大字)を用いると改ざん防止に有効です。
-
貸付日:実際にお金を貸し付けた日付を記載します。
-
返済方法:毎月いくらずつ、いつまでに、どの口座に振り込むかなど、具体的かつ現実的な返済計画を明記します。
-
返済期間:いつからいつまで返済を続けるのか、完済予定日を記載します。
-
利息:無利子でも契約は有効ですが、税務署からの贈与認定リスクをさらに下げるためには、年1%程度のわずかな利息でも設定することが推奨されます。利息を受け取る場合は、貸主側で雑所得として確定申告が必要になる場合があります。
-
遅延損害金:返済が遅れた場合のペナルティについて定めておきます。
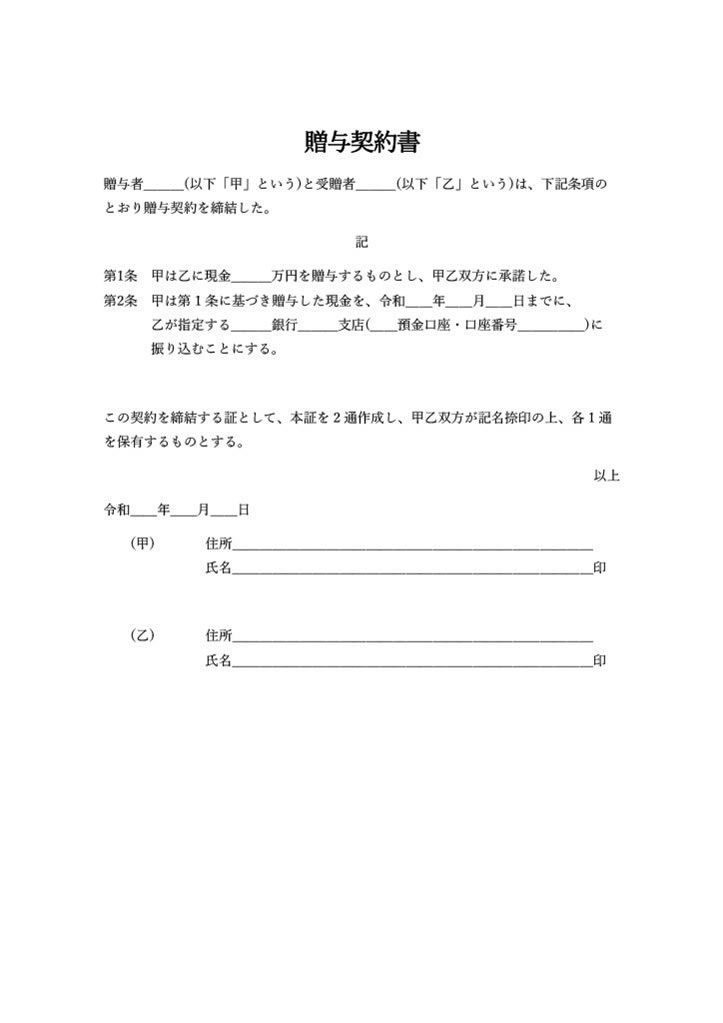
契約書は2部作成し、貸主と借主がそれぞれ1部ずつ保管することが重要です。
契約書作成後の注意点
契約書を作成しただけで安心してはいけません。契約書が形式的なものではないことを証明するためには、その内容を確実に履行することが不可欠です。
最も重要なのは、契約書通りに返済を実行し、その証拠を残すことです。
手渡しでの返済は証拠が残らないため、必ず銀行振込を利用しましょう。通帳には「借入金返済」などと記録が残り、客観的な証拠となります。
返済が滞ったり、途中で免除したりすると、その時点で残額が贈与と見なされる可能性があります。契約は最後まで誠実に履行する必要があります。
結論
善意から始まる「代わり に お金 を 払う こと」は、多くの人間関係を円滑にする一方で、贈与税という法的な落とし穴を内包しています。その行為が、非課税となる扶養義務の範囲内なのか、それとも課税対象となる贈与なのかを正しく見極めることが第一歩です。
年間110万円の基礎控除額を超える援助が贈与と見なされれば、金銭を受け取った側に納税義務が生じ、無申告はペナルティの対象となります。
もし、その金銭援助が贈与ではなく、将来的に返済を期待する「貸付」であるならば、その意思を明確な形で残さなければなりません。口約束は非常に脆弱であり、税務署や他の親族に対して証明力を持ちません。そのために不可欠なのが、金銭消費貸借契約書の作成です。
契約書には貸付額、返済計画、利息などを具体的に明記し、双方が署名・捺印することで、その貸借関係が法的に有効なものであることを示します。さらに、契約書を作成するだけでなく、その内容通りに銀行振込等で返済を履行し、記録を残し続けることが、贈与ではないことの最終的な証明となります。
高額な金銭が動く場合や、状況が複雑で判断に迷う場合は、安易に自己判断せず、税理士や弁護士といった専門家に相談することが、将来の予期せぬトラブルを防ぐための最も賢明な選択と言えるでしょう。
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド
お金をかけずに勉強する秘訣とは?独学で成果を出すための無料ツール活用術と時間管理のコツ
お金をかけずにプレゼントで大切な人の記憶に残る一日を演出する方法|記念日や誕生日に使えるアイデアを網羅
お金なくても結婚できる方法|貯金ゼロから始める具体的な準備と費用を抑えるコツ

お金なくても生きていける!都会や田舎で実践できる節約術と生活の知恵を徹底解説
コメントを残す
Contenido relacionado