子供にお金を残す方法に保険を活用!相続税対策と生命保険の選び方を徹底解説
子供の将来のために、少しでも多くの資産を残したいと考えるのは、親として自然な願いです。
しかし、相続には税金の問題が伴い、計画的な対策がなければ大切な資産が目減りしてしまう可能性があります。
生命保険は、万一の保障だけでなく、効果的な相続対策のツールとしても非常に優れた機能を持っています。
私たちのコンテンツを閲覧してください。
なぜ生命保険が相続対策に有効なのか?
生命保険が相続において強力なツールとされる理由は、他の金融資産にはない、税制上の優遇措置や法的な特性にあります。
これらの特性を理解し活用することで、資産をより効率的に、そして円満に次世代へ引き継ぐことが可能になります。
具体的には、「非課税枠の存在」「受取人固有の財産としての性質」「納税資金の確保」という三つの大きなメリットが挙げられます。
生命保険金の非課税枠
生命保険の死亡保険金には、相続税を計算する上で特別な非課税枠が設けられています。
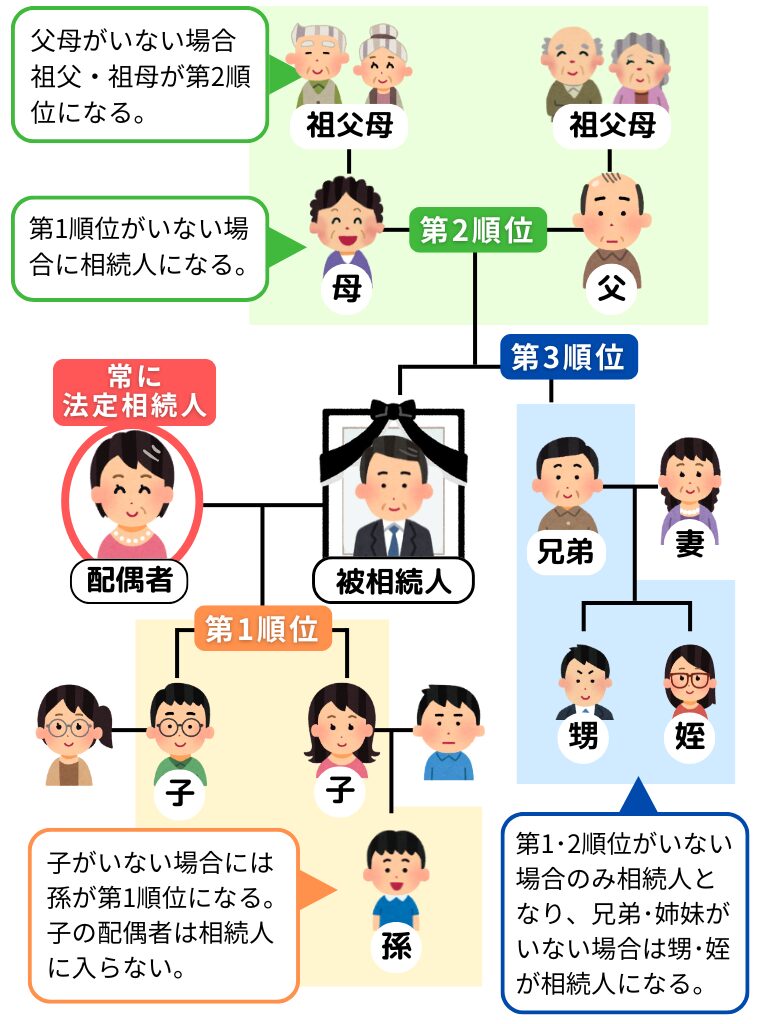
この非課税限度額は「500万円 × 法定相続人の数」という計算式で算出されます。
例えば、法定相続人が配偶者と子供2人の合計3人である場合、500万円 × 3人 = 1,500万円までが非課税となります。
これは、預貯金や株式、不動産といった他の資産には適用されない、生命保険ならではの非常に大きな税制上の優遇措置です。
この制度を最大限に活用することで、課税対象となる遺産総額を直接的に圧縮し、相続税の負担を大幅に軽減することができます。
相続対策を考える上で、この非課税枠は基本中の基本であり、最初に検討すべき重要なポイントです。
「受取人固有の財産」としての性質
生命保険の死亡保険金は、民法上、被相続人(亡くなった方)の遺産ではなく、「受取人固有の財産」として扱われます。
これは、保険金が遺産分割協議の対象にならないことを意味します。遺産分割協議は、相続人全員の合意が必要であり、時には長期化したり、トラブルの原因になったりします。
しかし、保険金は契約時に指定された受取人が、他の相続人の同意を得ることなく、単独で請求手続きを行い、迅速に受け取ることができます。
これにより、特定の子供に確実に資産を渡したいという親の意思を反映させやすく、相続人間の争いを未然に防ぐ効果が期待できます。
また、遺産分割協議が完了するまでの間、相続財産である預金口座は凍結されることが一般的ですが、保険金はすぐに現金化できるため、当面の生活費や葬儀費用にも充当できます。
納税資金の確保
相続税は、原則として相続開始を知った日の翌日から10ヶ月以内に、現金で一括納付しなければなりません。
遺産の大部分が不動産や自社株である場合、相続人は多額の相続税を支払うための現金が手元にないという状況に陥りがちです。
納税資金を捻出するために、先祖代々の土地や住み慣れた家を、時間的な制約から不利な条件で売却せざるを得ないケースも少なくありません。
生命保険に加入していれば、被相続人の死亡後、比較的短期間でまとまった現金が保険金として支払われます。
この現金を納税資金に充てることで、大切な資産を売却することなく、スムーズに納税義務を果たすことが可能になります。
このように、生命保険は遺された家族が直面する資金的な問題を解決し、資産を守るための重要な役割を果たします。
子供にお金を残すための生命保険の選び方
生命保険を相続対策として効果的に活用するためには、目的や状況に応じた適切な保険商品を選び、契約形態を正しく設定することが不可欠です。
保険の種類、契約者・被保険者・受取人の関係、そして保険金額の決定は、将来の税負担や資産の移転方法に直接的な影響を与えます。
ここでは、子供 に お金 を 残す 方法 保険として最適な選択をするための具体的なポイントを解説します。
保険の種類を理解する
相続対策で主に活用される保険には、いくつかの種類があります。それぞれの特徴を理解し、目的に合ったものを選びましょう。
終身保険は、その名の通り保障が一生涯続く保険です。被保険者がいつ亡くなっても必ず死亡保険金が支払われるため、相続財産の準備として最も確実性が高く、基本となる選択肢です。
保険料は比較的高めですが、貯蓄性も兼ね備えており、解約した場合には解約返戻金を受け取ることもできます。
一方で定期保険は、10年や20年、あるいは65歳までといった特定の期間のみを保障する保険です。保険料が終身保険に比べて割安なのが特徴です。
子供が経済的に独立するまでの教育費や生活費を保障するなど、期間限定のリスクに備える目的で利用されます。相続対策そのものよりは、特定の期間の保障を厚くしたい場合に適しています。
契約者・被保険者・受取人の設定が重要
生命保険契約における登場人物である「契約者(保険料を支払う人)」「被保険者(保険の対象となる人)」「受取人(保険金を受け取る人)」を誰にするかによって、課せられる税金の種類が大きく異なります。
相続税対策として最も一般的な設定は、「契約者=親」「被保険者=親」「受取人=子」という形です。
この場合、親が支払った保険料が、親の死亡によって子のものになるため、保険金は「みなし相続財産」として相続税の課税対象となります。しかし、前述した生命保険金の非課税枠を適用できるため、節税効果が期待できます。
もし契約者を子にして「契約者=子」「被保険者=親」「受取人=子」とすると、子が自分で保険料を負担し、親の死亡時に保険金を受け取ることになります。
この場合、保険金は相続財産とはみなされず、子の一時所得として所得税の対象となります。状況によっては相続税より税負担が軽くなる可能性があり、応用的な手法として検討されます。
適切な保険金額の設定
保険金額をいくらに設定するかは、非常に重要な判断です。金額が少なすぎれば目的を達成できず、多すぎれば保険料の負担が重くなります。
保険金額を決める際には、まず何のために保険金が必要なのかを明確にする必要があります。
具体的には、遺された家族の将来の生活費、子供の教育費や結婚資金、予想される相続税の納税額、そして葬儀費用などを合計して算出します。
特に相続税の納税資金として準備する場合は、所有資産を評価し、おおよその相続税額をシミュレーションしておくことが望ましいでしょう。
生命保険金の非課税枠(500万円 × 法定相続人の数)を一つの目安とし、それをベースに必要な金額を上乗せしていくという考え方も有効です。
専門家のアドバイスを受けながら、各家庭の状況に合わせた過不足のない保険金額を設定することが肝心です。
生命保険活用時の注意点と応用テクニック
基本的な活用法に加えて、いくつかの応用テクニックや注意点を押さえることで、生命保険をさらに効果的な相続ツールにすることができます。
生前贈与との組み合わせや、受取人の指定方法、そして定期的な契約内容の見直しは、より円滑で有利な資産承継を実現するための鍵となります。
これらのポイントを理解し、自身の計画に組み込むことで、より盤石な準備が可能になります。
生前贈与と保険の組み合わせ
相続対策には、生前に資産を移転する「生前贈与」も有効な手段です。年間110万円までの贈与であれば贈与税がかからない「暦年贈与」の制度があります。
この制度を活用し、親が子へ毎年110万円以内の現金を贈与し、その資金を元手として、子が契約者となって親を被保険者とする終身保険に加入するという方法があります。
この「契約者=子、被保険者=親、受取人=子」という契約形態では、親が亡くなった際に子が受け取る死亡保険金は、相続税ではなく所得税(一時所得)の対象となります。
一時所得は税制上、優遇されており、多くの場合、相続税として課税されるよりも税負担を軽減できる可能性があります。
ただし、贈与契約書を作成するなど、形式を整えておかないと税務署から名義預金とみなされるリスクもあるため、実行には注意が必要です。
受取人を複数設定する場合
子供が複数いる場合、死亡保険金の受取人を一人に限定する必要はありません。複数の子供を受取人として指定し、それぞれの受取割合をパーセンテージで決めることができます。
例えば、「長男に60%、長女に40%」といった形で、親の意思を明確に契約内容に反映させることが可能です。
このように事前に配分を決めておくことで、保険金が遺産分割協議の対象外であるというメリットを活かしつつ、子供たちの間で不公平感が生じるのを防ぎ、円満な資産承継をサポートします。
受取人の指定は、契約後でも変更(受取人変更)が可能なので、家族の状況に合わせて柔軟に対応できます。
保険契約の見直しの重要性
一度生命保険に加入したら、それで終わりではありません。家族構成、収入、資産状況など、人のライフステージは時間とともに変化していきます。
例えば、加入時にはいなかった子供が生まれたり、子供が独立して必要な保障額が変わったり、あるいは資産が増えて相続税の懸念が高まったりすることもあります。
そのため、少なくとも5年に一度や、結婚、出産、住宅購入、退職といった大きなライフイベントのタイミングで、保険契約の内容を見直すことが非常に重要です。
保障額は現在のニーズに合っているか、受取人の指定は現状のままで良いかなどを定期的に確認し、必要であれば保障額の増減や受取人の変更を行いましょう。
定期的なメンテナンスが、保険を常に最適な状態に保つ秘訣です。
結論
生命保険は、単に万一の際の経済的保障を提供するだけでなく、子供 に お金 を 残す 方法 保険として、非常に戦略的かつ有効なツールです。
その最大の利点は、「生命保険金の非課税枠」による直接的な節税効果、遺産分割協議を不要とする「受取人固有の財産」としての確実性、そして「納税資金の確保」による資産保全機能の三点に集約されます。
これらの特性を最大限に活かすためには、相続対策の基本となる終身保険を中心に据え、契約者・被保険者・受取人の関係を正しく設定することが成功の鍵を握ります。
また、生前贈与と組み合わせる応用的な手法や、家族構成の変化に応じた定期的な見直しを行うことで、その効果をさらに高めることができます。
子供たちの未来を守り、自身の築き上げた資産に込めた想いを、確実な形で次世代へ繋いでいくために、生命保険の計画的な活用は不可欠と言えるでしょう。
ただし、保険や税の制度は複雑であり、個々の家庭の状況によって最適なプランは異なります。最終的な判断を下す前には、ファイナンシャルプランナーや保険の専門家に相談し、オーダーメイドの対策を講じることを強くお勧めします。
専門家の知見を借りることで、安心して未来への準備を進め、家族全員の平穏な暮らしを守ることができるはずです。
お金をかけずに遊ぶデート【決定版】無料で楽しめるアイデアと節約術50選
お金をかけずに稼ぐ方法を完全ガイド!初心者でも安全なスマホ副業・ポイ活アプリを紹介
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド
お金にだらしがないのを治すには?浪費癖の根本原因と心理を理解し、貯金体質に変わるための具体的ステップ
お金に縁がない人必見のお祓い|貧乏神を退散させ金運を上げる方法
コメントを残す
Contenido relacionado