アコムでお金を借りるデメリットは?申込前に知るべき金利・審査・返済のリスクと賢い利用法
アコムは、テレビCMなどでも広く知られている大手消費者金融の一つです。急な出費でお金が必要になった際、迅速な審査と融資実行で頼りになる存在と感じる方も多いでしょう。
しかし、その手軽さの裏には、見過ごすことのできないデメリットやリスクが潜んでいます。安易な利用は、将来の家計を圧迫し、深刻な金融トラブルにつながる可能性も否定できません。この記事では、アコムでお金を借りる前に必ず知っておくべきデメリットを、金利、審査、返済の観点から詳しく解説し、賢い利用法についても考察します。
私たちのコンテンツを閲覧してください。
アコムの金利に関するデメリットとリスク
アコムを利用する上で最も注意すべき点の一つが金利です。金利は返済総額に直接影響を与えるため、その特性を正確に理解しておく必要があります。
銀行カードローンと比較して金利が高い
アコムの金利は、実質年率3.0%~18.0%に設定されています。この数値は、他の消費者金融と比較すると標準的な水準です。
しかし、銀行が提供するカードローンと比較すると、上限金利が deutlich 高い傾向にあります。多くの銀行カードローンの上限金利は年14.5%前後であり、アコムの18.0%とは大きな差があります。
特に、初めての利用で信用実績がない場合、ほとんどのケースで上限金利である18.0%が適用されると考えておくべきです。
金利が高いということは、同じ金額を同じ期間借りたとしても、返済総額が大きくなることを意味します。例えば50万円を借り入れた場合、金利18.0%と14.5%では、支払う利息に数万円単位の差が生まれることもあります。
遅延損害金の金利はさらに高い
返済日に一日でも遅れてしまうと、通常の貸付金利に代わって「遅延損害金」が発生します。アコムの遅延損害金利率は、実質年率20.0%です。
これは利息制限法で定められた上限金利であり、非常に高い利率です。返済が遅れると、この高い金利が元金全体に対して日割りで計算されるため、返済負担は一気に増大します。
「少しくらいなら大丈夫だろう」という軽い気持ちで返済を怠ると、借金が雪だるま式に膨れ上がるリスクがあります。計画的な返済がいかに重要であるかがわかります。
無利息期間の落とし穴
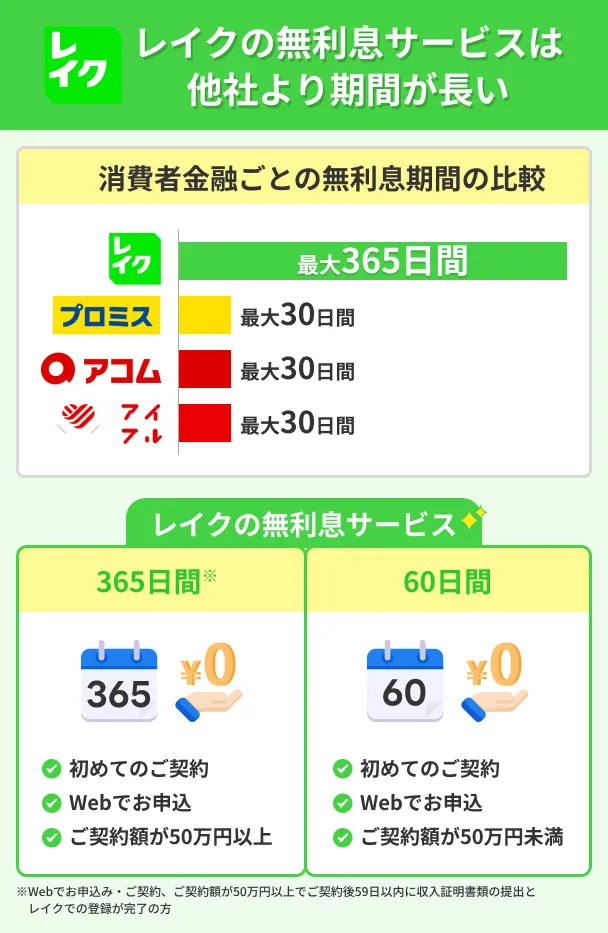
アコムは、初めて契約する顧客を対象に「30日間金利0円サービス」を提供しています。これは非常に魅力的なサービスですが、適用条件には注意が必要です。
この無利息期間は、「契約日の翌日」からスタートします。「最初の借入日の翌日」からではない点が重要なポイントです。
つまり、契約だけしてすぐにお金を借りなかった場合、無利息期間は使わないまま過ぎていってしまいます。せっかくのメリットを活かせないまま、期間が終了してしまう可能性があるのです。
このサービスを最大限に活用するためには、お金が必要になる直前に契約し、すぐに借り入れ、30日以内に完済する、という計画性が求められます。
審査と信用情報に関するデメリット
アコムの利用は、審査プロセスと個人の信用情報に直接的な影響を及ぼします。申込や返済の状況はすべて記録として残り、将来の金融取引に影響を与える可能性があります。
審査に通過しない可能性がある
「アコムは審査が甘い」というイメージを持つ方もいるかもしれませんが、誰でも簡単に借りられるわけではありません。アコムは貸金業法に基づき、申込者の返済能力を厳格に審査しています。
審査の基準として、「安定した収入と返済能力を有する方」が対象となります。正社員でなくとも、パートやアルバイトでも申込は可能ですが、収入が不安定な場合は審査に通過しにくくなります。
また、貸金業法には「総量規制」というルールがあります。これは、年収の3分の1を超える貸付を原則として禁止するものです。すでに他社からの借入額が年収の3分の1に近い場合、新たな借入は認められません。
信用情報機関に申込履歴が記録される
アコムに申し込むと、その事実は信用情報機関(JICCやCICなど)に約6ヶ月間記録されます。
短期間に複数の消費者金融やカードローンに申し込むと、「申し込みブラック」と呼ばれる状態になることがあります。これは、貸し手側から「よほどお金に困っているのではないか」「多重債務のリスクが高い」と判断され、審査に通りにくくなる現象です。
将来的に住宅ローンや自動車ローンといった大きな融資を検討している場合、安易な申込履歴が審査に悪影響を及ぼすリスクも考慮すべきです。申込は慎重に、1社ずつ行うのが賢明です。
延滞は信用情報に傷がつく
返済の延滞は、金銭的なペナルティだけでなく、信用情報に深刻なダメージを与えます。返済が遅れたという事実は、事故情報として信用情報機関に登録されます。
特に、61日以上または3ヶ月以上の長期延滞や債務整理を行うと、「異動情報」として登録され、いわゆる「ブラックリストに載る」状態となります。これが、最大のアコム で お金 を 借りる デメリットと言えるかもしれません。
この記録は、借金を完済してから約5年間は消えません。この期間中は、新たなクレジットカードの作成、ローンの契約、スマートフォンの分割払い購入などが極めて困難になります。一度失った信用を回復するには、長い時間と誠実な返済実績が必要となるのです。
返済に関するデメリットと注意点
アコムの返済方法は、一見すると利用者に優しい設計に見えますが、その仕組みを理解しないまま利用を続けると、返済が長期化し、結果的に多くの利息を支払うことになります。
リボルビング払いの仕組みとリスク
アコムの基本的な返済方式は「定率リボルビング方式」です。これは、借入残高に応じて毎月の最低返済額が決定される仕組みで、月々の負担が軽いのが特徴です。
しかし、この手軽さには大きな罠が潜んでいます。毎月の返済額のうち、利息が占める割合が大きいため、元金の減りが非常に遅いのです。
特に借入残高が多い初期段階では、返済額のほとんどが利息の支払いに充てられ、元金はわずかしか減りません。利用者は「毎月きちんと返済している」という感覚に陥りがちですが、実際には借金がなかなか減らず、返済期間が想定以上に長引いてしまいます。
結果として、支払う利息の総額は非常に大きくなります。これがリボ払いの最も恐ろしい点です。
追加借入が容易なことによる借入額の増加
一度契約を結ぶと、利用限度額の範囲内であれば、ATMやインターネットを通じていつでも簡単に追加の借入が可能です。
この利便性の高さが、逆に借金への抵抗感を麻痺させる原因にもなり得ます。まるで自分の預金口座からお金を引き出すような感覚で、安易に借入を繰り返してしまう危険性があります。
気づいた時には借入残高が大きく膨れ上がり、返済が困難な状況に陥ってしまうケースは少なくありません。借入はあくまで「借金」であるという強い意識と自制心が不可欠です。
最低返済額だけでは返済が長期化する
毎月の返済を最低返済額だけで続けていると、完済までの道のりは非常に長くなります。例えば、30万円を金利18.0%で借り入れ、最低返済額(借入直後残高の4.2%=13,000円)で返済を続けた場合、返済回数は30回(2年6ヶ月)、支払う利息総額は約7万円にもなります。
これは、返済計画を立てずに利用した場合の典型的な失敗例です。最低返済額は、あくまで「最低限支払わなければならない金額」であり、それだけを払い続けることは、貸し手であるアコムに多くの利息を支払うことに繋がります。この点は、非常に重要なアコム で お金 を 借りる デメリットです。
アコムを賢く利用するための方法
これまで述べてきたデメリットを理解した上で、それでもアコムを利用する必要がある場合、リスクを最小限に抑えるための賢い利用法を実践することが重要です。
返済計画を具体的に立てる
借り入れを行う前に、必ず具体的な返済計画を立てましょう。アコムの公式サイトには返済シミュレーション機能があります。これを活用し、「毎月いくら返済すれば、いつ完済できるのか」「利息は総額でいくらになるのか」を正確に把握してください。
「いつまでに完済する」という明確な目標を設定し、そこから逆算して毎月の返済額を決めることが大切です。収入と支出を管理し、返済に回せる金額を確保する家計管理も同時に行いましょう。
30日間金利0円サービスを最大限活用する
初めて利用する場合は、30日間金利0円サービスを最大限に活用しましょう。給料日までの数日間だけつなぎ資金が必要な場合など、30日以内に全額返済できる見込みがあるなら、利息負担ゼロで利用できます。
このサービスを有効に使うためには、「契約日の翌日」から期間が始まることを忘れず、借入と返済のタイミングを計画的に管理することが不可欠です。
繰り上げ返済を積極的に行う
家計に余裕ができた時や、ボーナスが入った時などには、積極的に「繰り上げ返済(任意返済)」を行いましょう。毎月の約定返済とは別に、追加で返済することです。
繰り上げ返済した分は、すべて元金の返済に充当されます。元金が減れば、それにかかる将来の利息も減るため、返済総額を圧縮し、返済期間を短縮する上で最も効果的な方法です。
アコムでは、ATMやインターネットバンキングから手数料無料で繰り上げ返済が可能です。少額でもこまめに行うことが、早期完済への近道となります。
必要最低限の金額だけを借りる
最も基本的なことですが、借りる金額は本当に必要な最低限の額に留めましょう。利用限度額が50万円に設定されたからといって、50万円を借りる必要はありません。
「少し多めに借りておこう」という考えは、無駄遣いを誘発し、返済の負担を増やすだけです。借入額が少なければ少ないほど、利息の負担は軽くなり、返済も容易になります。
まとめ
アコムは、迅速な融資という点で非常に便利なサービスですが、その利便性と引き換えに、銀行ローンより高い金利、返済が長期化しやすいリボ払いの仕組み、そして信用情報に傷がつくリスクといった、多くのデメリットを抱えています。
これらのアコム で お金 を 借りる デメリットを十分に理解せず、安易に利用を始めると、返済に追われる苦しい生活に陥る可能性があります。借入はあくまで一時的な手段であり、根本的な資金繰りの解決策にはなりません。
もしアコムを利用する際は、必ず明確な返済計画を立て、30日間無利息サービスや繰り上げ返済を賢く活用し、借入額を必要最低限に抑えるといった自己管理を徹底することが不可欠です。お金を借りるという行為の重みを常に意識し、計画的かつ慎重な判断を心がけてください。
money もう一度 学ぶ お金 の しくみ|お金の不安を解消したい大人のための基礎からわかる徹底解説
大学入学までに貯めるお金の平均は?国公立・私立の学費から目標額を徹底解説
お金が出てくるケーキと生成AIの発展|社会への恩恵とリスク、倫理的課題までを包括的に分析

車を持つとかかるお金の総額は?年間維持費の内訳と節約術を解説

車でお金を貸してくれる所|乗ったままOK!審査が甘いローン5選

お金を入れないと出てこないガチャガチャ仕組みを完全図解|硬貨識別からカプセル排出までの流れを徹底解説
コメントを残す
Contenido relacionado