低金利でお金を借りるなら絶対に知りたい!審査に通りやすい銀行・消費者金融の比較
急な出費や将来への投資など、さまざまな理由で資金が必要になることがあります。
そのような際に頼りになるのがローンですが、金融機関によって金利や審査基準は大きく異なります。最適な選択をするためには、それぞれの特徴を正しく理解することが不可欠です。
私たちのコンテンツを閲覧してください。
低金利ローンの種類と特徴
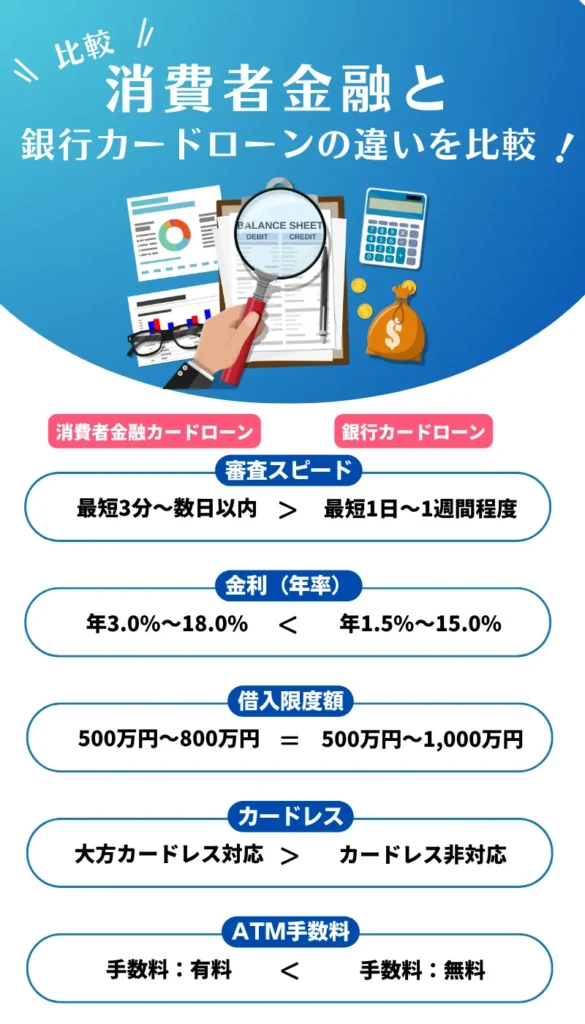
お金を借りる際の選択肢は、主に「銀行ローン」と「消費者金融」の2つに大別されます。これらは金利、審査のスピード、そして審査の難易度において明確な違いがあります。
どちらが自分に適しているかを判断するため、まずはそれぞれの基本的な特徴を把握しましょう。
銀行ローンの特徴
銀行ローンは、その信頼性の高さと金利の低さが最大の魅力です。メガバンクや地方銀行、ネット銀行などが提供しており、カードローンやフリーローン、目的別ローンなど多岐にわたります。
一般的に、適用される金利は年率1.5%~14.5%程度と、消費者金融に比べて低めに設定されています。これは、返済総額を抑えたい方にとって大きなメリットです。
しかし、その反面、審査は厳格に行われる傾向があります。申込者の年収、勤務先、勤続年数、そして過去の信用情報などを総合的に評価し、安定した返済能力があるかを慎重に判断します。
また、審査には時間がかかることが多く、申し込みから融資実行までに数日から1週間以上を要することも珍しくありません。そのため、即日融資を希望する場合には不向きと言えるでしょう。
消費者金融のローンの特徴
消費者金融は、銀行に比べて審査のスピードと柔軟性に強みがあります。アコムやプロミス、SMBCモビットといった大手企業がサービスを提供しています。
最大の利点は、最短即日での融資が可能な点です。Webサイトから24時間申し込みができ、審査もスピーディーに進むため、急にお金が必要になった際に非常に頼りになります。
金利は銀行ローンよりも高めで、年率3.0%~18.0%程度が一般的です。ただし、多くの消費者金融では「初回30日間無利息」などのサービスを提供しており、短期間での返済を計画している場合にはお得に利用できる可能性があります。
審査基準は銀行よりも柔軟で、現在の返済能力を重視する傾向があります。そのため、パートやアルバイトの方でも安定した収入があれば、審査に通る可能性は十分にあります。
銀行と消費者金融の比較まとめ
両者を比較すると、低金利でお金を借りることを最優先するなら銀行ローンが適しています。長期間にわたる返済を計画している場合、金利差が総返済額に大きく影響します。
一方で、融資までのスピードや審査の通りやすさを重視するなら、消費者金融が有力な選択肢となります。緊急の資金ニーズに応える柔軟性が魅力です。
自分の状況、つまり「いつまでに」「いくら必要か」「返済計画はどうするか」を明確にし、それぞれのメリット・デメリットを天秤にかけることが重要です。
審査に通りやすい金融機関を選ぶポイント
ローンを申し込む際、誰もが気になるのが「審査に通るかどうか」です。審査通過の可能性を高めるためには、いくつかの重要なポイントを押さえておく必要があります。
金融機関は申込者の返済能力を客観的なデータに基づいて判断します。したがって、事前の準備と適切な申し込みが結果を左右します。
自分の信用情報を把握する
ローン審査において最も重要な要素の一つが「信用情報」です。信用情報機関(CIC、JICCなど)には、過去のクレジットカードやローンの利用履歴、返済状況などが記録されています。
過去に延滞や債務整理などの金融事故があると、審査に通過することは極めて困難になります。申し込み前に一度、ご自身の信用情報を開示請求し、内容を確認しておくことを強く推奨します。
クリーンな信用履歴は、返済能力を証明する上で最も強力な武器となります。
申込条件を確認する
各金融機関は、ローンの申込条件として年齢や収入に関する基準を設けています。例えば、「満20歳以上69歳以下で、安定した収入のある方」といった具体的な条件です。
この最低条件を満たしていなければ、審査の土台にすら乗ることができません。特に「安定した収入」は重要で、正社員でなくても毎月継続した収入があることが求められます。
申し込みを検討している金融機関の公式サイトで、申込資格を必ず確認しましょう。
希望借入額を低めに設定する
希望する借入額は、必要最低限に設定することが賢明です。借入額が大きくなるほど、金融機関が負うリスクも増大するため、審査のハードルは必然的に高くなります。
特に初めて利用する金融機関の場合、年収に対して過大な希望額を提示すると、返済能力を疑われる原因にもなりかねません。
まずは少額から申し込み、着実に返済実績を積むことで、将来的に利用限度額の増額が見込める場合もあります。
複数の金融機関に同時に申し込まない
短期間に複数の金融機関へローンを申し込む行為は、「申し込みブラック」と呼ばれる状態を招くリスクがあります。ローン申込の事実は信用情報に記録されるため、貸し手側はそれを確認できます。
複数の申し込みがあると、「よほどお金に困っているのではないか」「他社の審査に落ちたのではないか」といったネガティブな印象を与え、審査に不利に働く可能性があります。
申し込む際は、1社に絞って結果を待つのが基本です。もし審査に落ちてしまった場合でも、少なくとも6ヶ月は期間を空けてから次の申し込みを検討するのが望ましいでしょう。
おすすめの低金利銀行カードローン
金利の低さを最優先するなら、銀行カードローンが第一候補となります。ここでは、信頼性が高く、比較的利用しやすい代表的な銀行カードローンをいくつか紹介します。
ただし、審査基準は各行で異なるため、ご自身の状況に合った銀行を選ぶことが大切です。
三菱UFJ銀行カードローン「バンクイック」
三菱UFJ銀行が提供する「バンクイック」は、メガバンクならではの安心感と低金利が魅力です。金利は年1.8%~14.6%と、業界でも競争力のある水準です。
利用限度額も最大500万円と高く、まとまった資金が必要な場合にも対応できます。また、三菱UFJ銀行の口座がなくても申し込みが可能です。
審査は銀行ならではの厳格さがありますが、安定した収入があり、信用情報に問題がなければ、十分に通過の可能性があります。全国の提携コンビニATMで手数料無料で利用できる利便性もポイントです。
三井住友銀行 カードローン
三井住友銀行のカードローンもまた、低金利と信頼性で人気があります。金利は年1.5%~14.5%と、こちらも非常に低い設定です。
特徴的なのは、申し込みから契約までをWebで完結できる手軽さです。三井住友銀行の普通預金口座があれば、キャッシュカードでそのまま借入・返済ができます。
審査時間は最短当日と、銀行カードローンの中ではスピーディーな対応が期待できます。ただし、これはあくまで最短の場合であり、数日を要することも想定しておくべきです。低金利でお金を借りるなら、有力な選択肢の一つです。
楽天銀行スーパーローン
ネット銀行の代表格である楽天銀行のスーパーローンは、利便性と魅力的な金利を両立させています。金利は年1.9%~14.5%です。
楽天会員のランクに応じて審査が優遇されるというユニークな特徴があり、普段から楽天のサービスを利用している方には特におすすめです。
また、入会と利用で楽天ポイントが進呈されるキャンペーンを頻繁に実施しており、お得に利用できるチャンスが多いのも魅力です。ネット銀行ならではの使いやすさも、多くのユーザーから支持されています。
スピード重視なら!審査が早い消費者金融
「今日中にお金が必要」といった緊急性の高い状況では、審査スピードに定評のある大手消費者金融が頼りになります。ここでは、代表的な3社を紹介します。
金利は銀行よりも高めですが、それを補って余りある利便性を提供しています。
プロミス
プロミスはSMBCグループの消費者金融で、業界トップクラスの知名度と実績を誇ります。金利は年4.5%~17.8%です。
最大の強みは、Web完結で最短3分での融資が可能な点です(※申込時間や審査状況により異なります)。審査スピードは非常に速く、急な資金ニーズに迅速に対応します。
また、初めての利用であれば「30日間無利息サービス」(※メールアドレス登録とWeb明細利用の登録が必要)が適用されるため、短期的な借入であれば利息負担をゼロにすることも可能です。
アコム
アコムもまた、高い知名度を持つ大手消費者金融です。「はじめてのアコム」というキャッチフレーズの通り、初めてローンを利用する方にも分かりやすいサービスを提供しています。金利は年3.0%~18.0%です。
審査時間は最短20分と非常にスピーディーで、全国に設置された自動契約機(むじんくん)を利用すれば、その場でカードを受け取り、すぐに借入ができます。
契約日の翌日から適用される「30日間金利0円サービス」も用意されており、利用者にとってメリットの大きいサービスです。
SMBCモビット
SMBCモビットは、三井住友カードが提供するカードローンブランドです。金利は年3.0%~18.0%で、他の大手消費者金融と同水準です。
特徴的なのは「WEB完結申込」です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行のいずれかの口座があり、社会保険証または組合保険証を持っていれば、電話連絡や郵送物なしで手続きを完了できます。
プライバシーを重視したい方や、手続きの手間を省きたい方にとって、非常に便利なサービスと言えるでしょう。
自分に最適なローンを選ぶために
ここまで銀行と消費者金融のそれぞれの特徴、そして代表的なサービスについて解説してきました。最終的にどのローンを選ぶべきかは、個人の状況によって異なります。
最も重要なのは、自身のニーズを正確に把握することです。低金利でお金を借りることを最優先し、返済総額を少しでも抑えたいのであれば、時間はかかっても銀行ローンを検討すべきです。
一方で、一刻も早く資金を確保したい、手続きの手間を最小限にしたいという場合は、消費者金融のスピードと利便性が大きな助けとなります。
借入を行う前に、必ず現実的な返済計画を立てることが不可欠です。毎月の収入と支出を把握し、無理なく返済できる金額はいくらなのかをシミュレーションしましょう。
安易な借入は、将来の家計を圧迫する原因となります。金利、借入限度額、返済方法、そして審査の難易度といった要素を総合的に比較検討し、最も自分に適した選択をしてください。
お金を借りることは、あなたの信用を基にした契約です。計画的に利用し、着実に返済することで、将来のさまざまな可能性を広げるための有効な手段となり得ます。
money もう一度 学ぶ お金 の しくみ|お金の不安を解消したい大人のための基礎からわかる徹底解説
大学入学までに貯めるお金の平均は?国公立・私立の学費から目標額を徹底解説
お金が出てくるケーキと生成AIの発展|社会への恩恵とリスク、倫理的課題までを包括的に分析

車でお金を貸してくれる所|乗ったままOK!審査が甘いローン5選

車を持つとかかるお金の総額は?年間維持費の内訳と節約術を解説

お金を入れないと出てこないガチャガチャ仕組みを完全図解|硬貨識別からカプセル排出までの流れを徹底解説
コメントを残す
Contenido relacionado