誰にもバレずにお金借りるなら?電話連絡・郵送物なしで即日融資OKのカードローン10選
急な出費が重なり、一時的にお金が必要になる場面は誰にでも訪れる可能性があります。
しかし、家族や職場に知られずに資金を確保したいと考える方は少なくありません。本記事では、そのようなニーズに応えるための方法を解説します。
私たちのコンテンツを閲覧してください。
なぜカードローンが家族や職場にバレるのか?主な原因を解説
カードローンの利用が周囲に知られる主な原因は、いくつかの典型的なパターンに分類できます。
これらの原因を事前に理解し、対策を講じることが、秘密裏に借入れを行うための第一歩となります。
自宅への郵送物
最も一般的な原因の一つが、自宅に送られてくる郵送物です。
契約書類やローンカード、利用明細書などが封筒で届けられると、家族の目に触れるリスクが非常に高まります。
特に、返済が遅れた場合に送付される督促状は、貸金業者名が記載されていることもあり、借入れの事実が発覚する直接的な原因となり得ます。
これらの郵送物を避けることが、内密に手続きを進める上で極めて重要です。
勤務先への在籍確認の電話
審査プロセスの一環として、申込者が申告した勤務先で実際に働いているかを確認するため、「在籍確認」の電話が行われることがあります。
多くの金融機関は、担当者の個人名で電話をかけるなどプライバシーに配慮してくれますが、それでも職場に個人宛の電話がかかってくること自体が不自然に思われる可能性は否定できません。
特に、普段電話がかかってくることのない部署や職種の場合、同僚に疑問を抱かせるきっかけになり得ます。
本人への電話連絡
申込内容の確認や、返済が遅れた際の連絡などが本人の携帯電話ではなく、自宅の固定電話にかかってくる場合もリスク要因です。
家族が電話に出てしまい、用件を尋ねられることで借入れの事実が明るみに出るケースがあります。
連絡先を自身の携帯電話に限定し、他の番号を登録しないように注意が必要です。
通帳の記帳やATMの利用明細
見落としがちですが、通帳の取引履歴もバレる原因となり得ます。
借入金が口座に振り込まれた際の入金記録や、返済の引き落とし記録には、貸金業者名が記載されることがほとんどです。
また、ATMで借入れや返済を行った際に発行される利用明細書をうっかり捨て忘れることも、第三者に知られるリスクを高めます。
誰にもバレずにお金を借りるための具体的な方法と注意点
周囲に知られずに資金を調達するためには、申込方法やサービスの選択が鍵となります。
近年のカードローンは、プライバシー保護を重視したサービスが充実しており、これらを活用することでリスクを大幅に軽減できます。
ここでは、誰にもバレずにお金借りるために実践すべき具体的な方法を詳しく解説します。
「WEB完結」申込を利用する
最も効果的な方法の一つが、「WEB完結」に対応したカードローンを選ぶことです。
この方法では、申込から審査、契約、借入れまで、すべての手続きがオンライン上で完結します。
来店や書類の郵送が一切不要になるため、自宅に契約書などが届く心配がありません。
スマートフォンやパソコンがあれば、時間や場所を問わずに手続きを進められる点も大きな利点です。
郵送物なし(カードレス)を選択する
WEB完結申込と併せて、「カードレス契約」を選択することも重要です。
カードレス契約では、物理的なローンカードが発行されず、借入れや返済はスマートフォンアプリを利用して行います。
これにより、ローンカードが自宅に郵送されるのを防ぐことができます。
多くの大手消費者金融では、セブン銀行ATMやローソン銀行ATMなどでスマホアプリを使った「スマホATM取引」に対応しており、カードがなくても現金を引き出せます。
原則電話連絡なしのカードローンを選ぶ
在籍確認の電話連絡は、職場に知られる大きなリスク要因です。
そのため、「原則、電話による在籍確認なし」を公言している金融機関を選ぶことが推奨されます。
これらの業者では、電話の代わりに社会保険証や給与明細書などの書類提出によって在籍確認を行います。
ただし、審査状況によっては電話が必要になる場合もあるため、申込前に条件をよく確認しましょう。
連絡先を携帯電話に限定する
申込時に登録する連絡先は、必ず自身の携帯電話番号のみに設定してください。
自宅の固定電話番号を登録してしまうと、不意の連絡が家族に知られる原因となります。
メールアドレスも、家族と共有しているものではなく、個人のアドレスを登録することが賢明です。
返済の遅延を絶対に避ける
最も注意すべき点は、返済の遅延です。一度でも返済が遅れると、電話や郵送による督促が開始されます。
プライバシーに配慮した連絡を心がけてくれる業者がほとんどですが、連絡が頻繁になればリスクは増大します。
返済忘れを防ぐため、口座振替(自動引落)を設定しておくのが最も確実な方法です。
借入れは計画的に行い、無理のない返済計画を立てることが、秘密を守る上でも不可欠です。
【2024年最新】電話連絡・郵送物なしで借りられるおすすめカードローン10選
ここでは、上記のポイントを踏まえ、WEB完結に対応し、原則として電話連絡や郵送物なしで利用できる可能性が高いカードローンを10社厳選して紹介します。
1. プロミス
WEB完結申込で郵送物・カードなしを選択可能です。
原則、電話による在籍確認は行われず、書類での確認が基本となります。
専用アプリ「アプリローン」を利用すれば、スマホだけでセブン銀行ATMやローソン銀行ATMから借入れ・返済が可能です。
初めての利用であれば30日間の無利息期間サービスもあり、短期的な借入れに適しています。
2. SMBCモビット
「WEB完結申込」を利用すれば、原則として電話連絡・郵送物なしで手続きを進められます。
三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行のいずれかの口座を持っていることなどが条件です。
返済でTポイントが貯まる・使える独自のサービスも展開しています。
3. アコム
原則、在籍確認の電話連絡なしでの審査に対応しています。
申込後に電話で相談することで、書類提出への変更を依頼することも可能です。
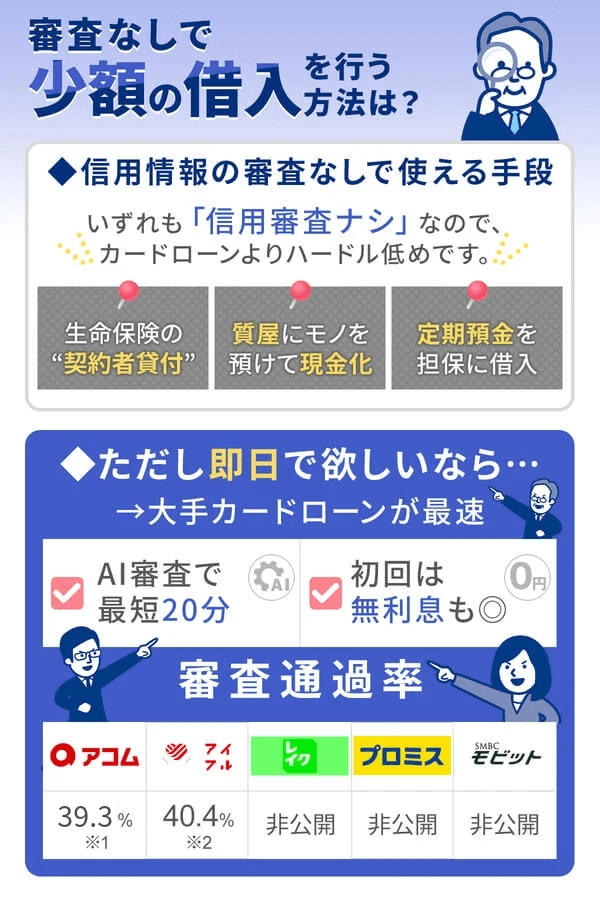
カードレス契約も選択でき、郵送物を回避できます。審査時間は最短20分とスピーディーです。
4. アイフル
公式サイトで「原則、自宅や勤務先への連絡なし」と明記しており、プライバシーへの配慮が高い業者です。
WEB申込なら最短18分で審査が完了し、郵送物もありません。
スマホアプリの利便性が高く、カードレスでの利用をスムーズに行えます。
5. レイク
WEBで申込を完結させれば、郵送物なしで契約可能です。
原則、電話による在籍確認も行われません。
初めての利用者向けに、借入額に応じて最大180日間の無利息期間を選べるサービスが大きな特徴です。
6. 楽天銀行スーパーローン
銀行カードローンでありながら、審査の柔軟性に定評があります。
楽天会員ランクに応じた審査優遇があるため、楽天ユーザーには特におすすめです。
在籍確認の電話は原則行われますが、相談次第で書類での代替を検討してもらえる場合があります。
7. auじぶん銀行カードローン
au IDを持っているユーザーであれば、金利優遇を受けられる「au限定割」が魅力です。
審査は原則として電話連絡なしで、書類提出による代替が可能です。
申込から借入までスマートフォンで完結するため、手続きが手軽です。
8. セブン銀行カードローン
セブン銀行の口座があれば、申込手続きが非常にスムーズです。
原則、勤務先への電話連絡は行われません。
全国のセブン銀行ATMで24時間365日、手数料無料で利用できる利便性の高さが特徴です。
9. LINEポケットマネー
コミュニケーションアプリ「LINE」から直接申込ができる新しい形のローンサービスです。
独自の「LINEスコア」を基に審査が行われ、電話連絡や郵送物は原則ありません。
すべての手続きがLINEアプリ内で完結するため、手軽に利用できます。
10. dスマホローン
NTTドコモが提供するローンサービスで、ドコモの利用状況に応じて金利が優遇されます。
申込から契約、借入まで全ての手続きがスマートフォンで完結します。
原則として郵送物や電話連絡なしで利用できるため、プライバシーを重視する方に適しています。
銀行カードローンと消費者金融カードローンの違い
カードローンには、大きく分けて銀行が提供するものと、消費者金融が提供するものがあります。
どちらを選ぶかによって、審査基準や金利、サービス内容が異なるため、誰にもバレずにお金借りるという目的を達成するためには、両者の違いを理解しておくことが重要です。
審査のスピードと厳しさ
一般的に、消費者金融のカードローンは審査がスピーディーです。最短20分~1時間程度で結果が出ることも珍しくありません。
一方、銀行カードローンは審査に時間がかかる傾向があり、最短でも翌営業日以降の回答となることが多いです。
これは、銀行が警察庁のデータベースへの照会を義務付けられているためです。審査の厳しさも銀行の方が高いとされています。
金利
金利は、銀行カードローンの方が低めに設定されているのが一般的です。年利14%台が上限のところが多いです。
対して、消費者金融は年利18%程度が上限となります。ただし、多くの消費者金融では「初回30日間無利息」などのサービスを提供しており、短期間で返済できる場合は利息負担を抑えることが可能です。
総量規制の対象
消費者金融は貸金業法に基づく「総量規制」の対象となります。
これは、年収の3分の1を超える貸付を禁止するルールです。そのため、すでに他社からの借入がある場合、希望額を借りられないことがあります。
銀行カードローンは銀行法が適用されるため総量規制の対象外ですが、独自の基準で融資額を制限しています。
バレにくさ
プライバシーへの配慮、特に「電話連絡なし」「郵送物なし」といったサービスにおいては、消費者金融の方が進んでいる傾向があります。
WEB完結やカードレス契約、書類での在籍確認代替など、利用者のニーズに柔軟に対応する体制が整っている業者が多いです。
バレずに借りたいという目的を最優先するならば、大手消費者金融が有力な選択肢となるでしょう。
よくある質問
ここでは、誰にもバレずに借入れをしたいと考える方が抱きがちな疑問について回答します。
Q: 専業主婦や学生でもバレずに借りられますか?
A: 安定した収入がない専業主婦や学生の場合、借入れの選択肢は限られます。
消費者金融では、アルバイトなどで本人に収入があれば申込可能な場合があります。その際は、通常の申込者と同様にプライバシーに配慮した手続きが可能です。
配偶者の同意を得て申し込む銀行のカードローンもありますが、それでは「バレずに」という目的は達成できません。
Q: 在籍確認の電話をどうしても避けたい場合はどうすればいいですか?
A: 「原則、電話連絡なし」と明記している消費者金融を選ぶのが最も確実です。
申込後、審査担当者に電話連絡を避けてほしい旨を相談し、給与明細書や社員証などの書類提出で代替できないか確認することをおすすめします。
多くの大手業者では、こうした相談に柔軟に対応してくれます。
Q: 審査に落ちた場合、その記録は残りますか?
A: はい、残ります。カードローンに申し込んだ事実は、信用情報機関に約6ヶ月間記録されます。
短期間に複数の業者へ同時に申し込むと「申込ブラック」と見なされ、審査に通りにくくなる可能性があります。
まずは1社に絞って申し込み、万が一審査に落ちた場合は、6ヶ月以上の期間を空けてから次の申込を検討するのが賢明です。
まとめ
現代のカードローンサービスは、利用者のプライバシーを最大限に尊重する形で進化しています。
適切な金融機関と申込方法を選択すれば、家族や職場に知られることなく、必要な資金を確保することは十分に可能です。
成功の鍵は、「WEB完結」「カードレス契約」「原則電話連絡なし」という三つの条件を満たすサービスを見つけることです。
本記事で紹介した大手消費者金融の多くは、これらの条件に対応しており、安心して申し込むことができます。
特に、プロミスやアコム、アイフルなどは、プライバシー保護の体制が整っており、初めての方でも利用しやすいでしょう。
しかし、最も重要なのは、借入れ後の返済を計画通りに行うことです。
どんなに巧妙に手続きを進めても、返済が一度でも遅延すれば、督促の連絡によってすべてが露見するリスクが生じます。
自動引落の設定を活用し、返済日と金額を常に把握しておくことが、秘密を守り通すための絶対条件です。
借入れはあくまで一時的な資金繰りの手段であることを忘れず、自身の返済能力を超えた無理な利用は絶対に避けるべきです。
慎重な計画と責任ある行動を伴えば、カードローンはあなたの経済的なピンチを誰にも知られずに救う、頼もしい味方となるでしょう。
お金をかけずに遊ぶデート【決定版】無料で楽しめるアイデアと節約術50選
お金をかけずに稼ぐ方法を完全ガイド!初心者でも安全なスマホ副業・ポイ活アプリを紹介
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド

お金にだらしない旦那と離婚!弁護士が教える有利な進め方と慰謝料
お金にだらしがないのを治すには?浪費癖の根本原因と心理を理解し、貯金体質に変わるための具体的ステップ
コメントを残す
Contenido relacionado