お金を借りたいけど借りれない理由と解決策を徹底解説!審査に落ちた人でも借りれる方法
急な出費や生活費の不足など、どうしてもお金が必要になる場面は誰にでも訪れます。
しかし、いざカードローンやキャッシングに申し込んでも、審査に落ちてしまい途方に暮れるケースは少なくありません。なぜ審査に通らないのか、そして次の一手はどうすべきか、具体的な解決策が求められます。
私たちのコンテンツを閲覧してください。
なぜお金を借りられないのか?審査に落ちる主な理由
金融機関がお金を貸す際に最も重視するのは、「貸したお金をきちんと返してくれるか」という点です。この返済能力を判断するために審査が行われます。
審査に落ちてしまう背景には、いくつかの共通した理由が存在します。自身の状況を客観的に把握することが、解決への第一歩となります。
信用情報に問題がある
信用情報とは、ローンやクレジットカードの利用履歴に関する客観的な記録です。これらは信用情報機関(CIC、JICC、KSCなど)によって管理されています。
過去にクレジットカードの支払いやローンの返済を長期間延滞した記録があると、「返済に対する意識が低い」と判断され、審査に通過することが極めて難しくなります。
また、自己破産や任意整理といった債務整理の履歴も、一定期間(5年~10年程度)は信用情報に記録され、新たな借入の大きな障壁となります。
短期間に複数のローン会社へ申し込みを行う「多重申込」も注意が必要です。お金に非常に困っている印象を与え、「貸し倒れリスクが高い」と警戒される原因になります。
安定した収入がない
返済能力の根幹をなすのが、安定的かつ継続的な収入です。金融機関は申込者の年収や勤務形態、勤続年数などを厳しくチェックします。
収入が不安定と見なされがちなパート、アルバイト、フリーランスの方は、正社員に比べて審査で不利になる傾向があります。
また、転職したばかりで勤続年数が短い場合も、「収入の安定性が確認できない」として審査に通りにくくなることがあります。最低でも半年から1年以上の勤続年数が望ましいとされています。
他社からの借入件数・金額が多い
すでに複数の金融機関から借入がある場合、新たな融資を受けるのは困難です。特に、借入件数が多いと「多重債務者」と見なされ、返済能力を疑問視されます。
貸金業法には「総量規制」というルールがあり、原則として年収の3分の1を超える貸付は禁止されています。他社からの借入額がこの上限に近づいている場合、新規の借入はできません。
銀行カードローンは総量規制の対象外ですが、多くの銀行は自主的に同様の基準を設けており、年収に対する借入額のバランスを厳しく見ています。
申込内容に不備や虚偽がある
単純な入力ミスであっても、申込内容に不備があれば審査は中断されます。氏名、住所、勤務先情報などは正確に入力する必要があります。
審査に通りたい一心で年収を多めに申告したり、他社借入額を少なく偽ったりする行為は絶対に避けるべきです。虚偽申告は審査の過程でほぼ確実に発覚します。
虚偽申告が発覚した場合、審査に落ちるだけでなく、詐欺未遂と見なされる可能性もあり、その金融機関からは永久に借入ができなくなるリスクを伴います。
審査に落ちた後の具体的な解決策
一度審査に落ちたからといって、すぐにお金を借りることを諦める必要はありません。冷静に原因を分析し、適切な対策を講じることで道は開けます。
重要なのは、やみくもに別のローンに申し込むのではなく、計画的に行動することです。状況を改善するための具体的なステップを見ていきましょう。
自身の信用情報を確認する
審査に落ちた最も確実な原因究明方法は、自身の信用情報を開示請求することです。CICやJICCといった信用情報機関に申請すれば、自分の登録内容を確認できます。
開示請求はインターネットや郵送で簡単に行うことができます。手数料はかかりますが、延滞や債務整理の記録が残っていないか、情報に誤りがないかを自分の目で確かめることが重要です。
もし心当たりのない情報や誤った情報が記載されていた場合は、訂正を申し立てることも可能です。まずは現状を正確に把握しましょう。
申込条件を見直して再挑戦する
ローンの申込履歴は信用情報機関に約6ヶ月間記録されます。審査に落ちた後すぐに別のローンに申し込むと「多重申込」と判断されるため、最低でも6ヶ月は期間を空けるのが賢明です。
再申込の際は、希望する借入額を必要最低限に下げてみましょう。借入額が少ないほど、金融機関側のリスクも低くなるため、審査のハードルが下がります。
また、収入証明書類の提出が不要な少額のローンを選ぶなど、申込の条件自体を見直すことも有効な手段です。
借入先を中小消費者金融に変更する
大手銀行や大手消費者金融は、スコアリングシステムによる自動審査が主流で、基準を少しでも満たさないと機械的に落とされてしまいます。
一方で、地域に根差した中小消費者金融の中には、独自の審査基準を持つ会社も多く存在します。過去の信用情報だけでなく、現在の返済能力や人柄を重視して柔軟に審査してくれる場合があります。
ただし、中小消費者金融を選ぶ際は、必ず国や都道府県に登録された正規の貸金業者であることを確認してください。金融庁の「登録貸金業者情報検索サービス」で確認することができ、違法な業者を避けるために不可欠です。
審査なし・審査が甘いとされる借入方法
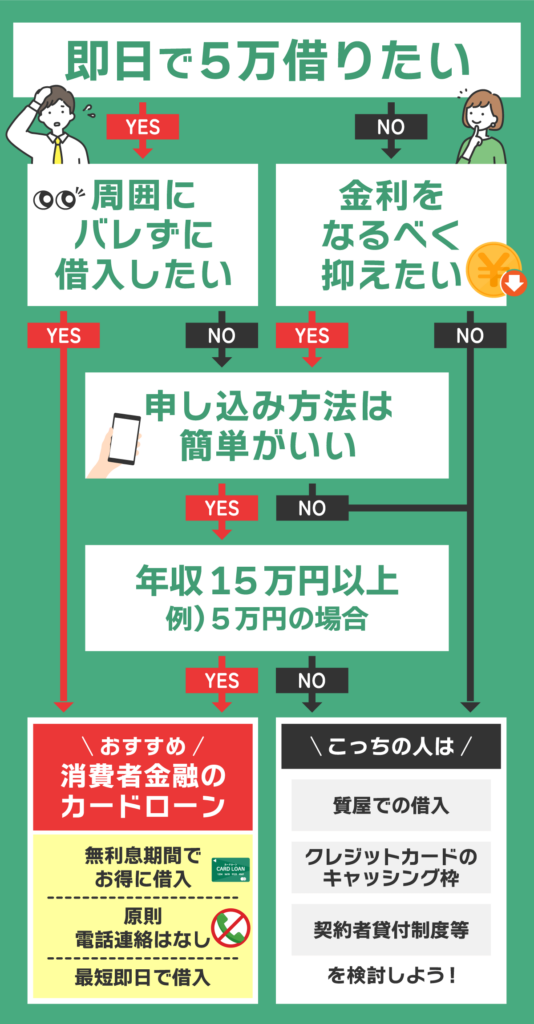
カードローンの審査に通らない場合でも、お金を調達する方法は他にも存在します。これらの方法は、信用情報が問われなかったり、審査基準が異なったりするのが特徴です。
ただし、それぞれにメリットとデメリットがあるため、内容をよく理解した上で慎重に利用を検討する必要があります。お金 を 借り たい けど 借りれ ない状況で役立つ選択肢を解説します。
クレジットカードのキャッシング枠を利用する
すでにキャッシング枠が付帯しているクレジットカードを所有している場合、新たな審査なしでATMから現金を引き出すことができます。
これは最も手軽な方法の一つですが、ショッピング利用よりも金利が高めに設定されていることが一般的です。返済計画をしっかり立ててから利用しましょう。
キャッシング枠がない場合や、増額を希望する場合は別途審査が必要となり、必ずしも利用できるわけではありません。
質屋を利用する
質屋は、品物を担保として預けることでお金を借りられるサービスです。ブランド品や貴金属、時計、電化製品など、価値のある品物があれば利用できます。
審査は不要で、信用情報も照会されません。返済能力ではなく、預ける品物の価値に基づいて融資額が決まるためです。
期限内に元金と利息(質料)を返済すれば品物は手元に戻りますが、返済できなくても品物を手放すだけで済み、取り立てを受けることはありません。
公的融資制度を活用する
低所得者世帯や高齢者世帯、障害者世帯などを対象に、国や自治体が提供する公的融資制度があります。代表的なものに「生活福祉資金貸付制度」があります。
この制度は、生活の立て直しを目的としており、非常に低い金利または無利子で借入が可能です。ただし、資金使途が限定されており、市区町村の社会福祉協議会への相談や審査が必要です。
融資が実行されるまでに時間がかかるため、緊急性の高い資金需要には向いていませんが、根本的な生活再建を目指す場合には非常に有効な選択肢です。
従業員貸付制度(社内貸付)を確認する
勤務先によっては、福利厚生の一環として従業員貸付制度を設けている場合があります。金融機関からの借入よりも審査が緩やかで、低金利であることが多いのが特徴です。
まずは会社の就業規則や担当部署に確認してみましょう。ただし、会社に借金の事実を知られること、また返済が滞った場合のリスクも考慮する必要があります。
注意すべき危険な借入方法
お金に困っていると、甘い言葉で誘う違法な業者に手を出してしまう危険性があります。どのような状況であっても、絶対に利用してはならない借入方法を知っておくことが重要です。
安易な選択が、将来的に自分自身や家族を深刻なトラブルに巻き込む可能性があります。冷静な判断力を失わないようにしてください。
闇金(ヤミ金)の危険性
「審査なし」「誰でも即日融資」といった広告を掲げている業者の多くは、国に登録していない違法な貸金業者、いわゆる闇金(ヤミ金)です。
闇金は、法律で定められた上限金利をはるかに超える法外な利息を請求します。一度でも利用すると、利息が雪だるま式に膨れ上がり、返済が不可能になります。
返済が滞ると、勤務先や家族への嫌がらせ、脅迫的な電話など、悪質で違法な取り立て行為を行います。絶対に手を出してはいけません。
個人間融資のリスク
SNSやインターネット掲示板を通じて行われる個人間融資も非常に危険です。個人を装っていても、その実態は闇金業者であることがほとんどです。
融資の条件として個人情報や裸の写真を要求されたり、性的関係を強要されたりする犯罪に巻き込まれるケースも後を絶ちません。
また、保証金や手数料名目でお金を騙し取られる詐欺被害に遭うリスクも高く、メリットは一切ありません。
結論
お金 を 借り たい けど 借りれ ないという状況は、非常に大きな不安と焦りを伴います。しかし、このような時こそ冷静に行動することが何よりも大切です。
まず、なぜ審査に落ちたのか、その原因を突き止めることから始めましょう。信用情報を開示請求し、自身の客観的な状況を把握することが、次の一手を考える上での基盤となります。
原因が分かれば、対策も見えてきます。信用情報に問題があるなら回復を待つ、借入額が多すぎるなら整理を検討するなど、根本的な解決を目指す必要があります。
すぐに資金が必要な場合でも、安全な選択肢は存在します。中小消費者金融への相談、クレジットカードのキャッシング、質屋の利用、そして公的融資制度の活用など、自分の状況に合った方法を慎重に検討してください。
最も重要なのは、闇金や個人間融資といった違法な手段には絶対に手を出さないことです。一時的な解決のために将来を犠牲にすることはあってはなりません。
借入が困難な状況は、自身の経済状況を見直す良い機会でもあります。支出の管理や収入を増やす努力を通じて、安定した家計を築き、将来的な金融トラブルを未然に防ぐ意識を持つことが最終的な解決策と言えるでしょう。
お金をかけずに遊ぶデート【決定版】無料で楽しめるアイデアと節約術50選
お金をかけずに稼ぐ方法を完全ガイド!初心者でも安全なスマホ副業・ポイ活アプリを紹介
お金をかけずに遊ぶ家族必見!節約しながら最高の思い出作り
お金をかけずに遊ぶ大学生のための、最高の思い出を作る節約術と無料スポット完全ガイド

お金をかけずにアンチエイジング!若見え肌を作るための生活習慣

お金をかけずにリフレッシュ【完全ガイド】心身を癒し毎日を豊かにする最高の節約術
コメントを残す
Contenido relacionado